 PayPal
 בכיס: איך תשלום דיגיטלי הופך להרגל של אמון
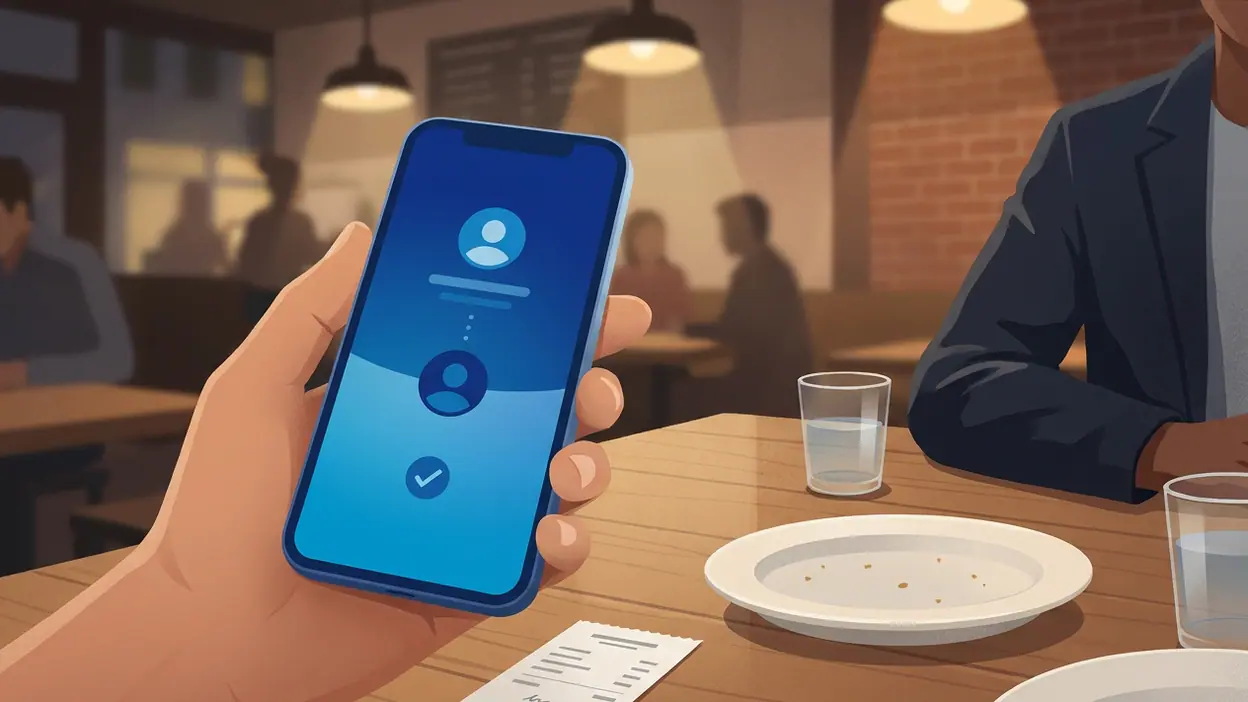
יש רגע קטן שמסביר את התקופה טוב יותר מכל נאום על עתיד הכסף: עומדים מול חבר אחרי ארוחה, מישהו שולף טלפון, והחוב נסגר לפני שהמלצר הספיק להביא חשבון. PayPal יושבת בדיוק ברגע הזה. היא אינה רק דרך להעביר כסף, אלא הרגל שמבקש מאיתנו להאמין שמסך יכול להחליף ארנק, קבלה ולעיתים גם את השיחה הלא נוחה על מי חייב למי.
במבט ראשון, האפליקציה אינה מנסה להיות מרגשת. היא מסדרת פעולות מוכרות: שליחה וקבלה של כסף, תשלום אצל בתי עסק וניהול הפעילות בחשבון. אבל השימוש בה חושף שינוי עמוק יותר. כסף נעשה פחות מוחשי ויותר תפעולי; במקום להרגיש אותו עובר מיד ליד, אנחנו מאשרים תנועה וממשיכים הלאה. בעיניי, זה גם הכוח של PayPal וגם השאלה שהיא משאירה פתוחה: כמה נוחות אנחנו מוכנים להחליף באמון במתווך?
PayPal Mobile · פיננסיים · Free


הכסף כבר לא חייב לעבור דרך הארנק
PayPal שייכת לתרבות שבה הטלפון הוא לא רק כלי תקשורת אלא מרכז הבקרה של היום. ממנו מזמינים, מתאמים, קוראים, משלמים ומיישבים עניינים קטנים. אפליקציית תשלומים משתלבת בתמונה הזאת כמעט בלי לבקש תשומת לב, וזה בדיוק העניין: השימוש הטוב בה אינו אירוע, אלא קיצור דרך. היא מסירה כמה צעדים בין הרצון לשלם לבין התשלום עצמו.
השם שלה מוכר גם למי שאינו משתמש קבוע. במשך שנים הוא הופיע בעמודי תשלום של חנויות ברשת, ולכן האפליקציה נושאת איתה משהו מאמון ותיק בעולם מקוון שהיה פעם זר ומפוקפק יותר. כיום האמון הזה פועל בשני כיוונים: אנחנו מצפים שהשירות יגן על פרטי התשלום, ובמקביל רגילים לכך שחברה פרטית תעמוד באמצע בין הקונה, המוכר והכסף.
המבנה המעשי של האפליקציה ממקד את תשומת הלב בפעולות ולא בטקס. קל יחסית להגיע לשליחת כסף או לצפייה בפעילות, והיסטוריית התשלומים הופכת את התנועות לרשימה שאפשר לבדוק. היא לא מנסה להפוך כל העברה לרגע חגיגי; היא מניחה שברוב המקרים נרצה לסיים את העניין. יש בכך אלגנטיות, אבל גם היפוך מעניין: ככל שהכסף נעשה קל יותר להזזה, קל יותר לשכוח שהוא עדיין כסף.
ההרגל החדש: לסגור חשבון בלי לפתוח שיחה
הפעולה שאפליקציה מנרמלת חשובה לפעמים יותר מן התכונה שהיא מציגה. PayPal מנרמלת את האפשרות לשלם מרחוק לאדם אחר, גם כשאין לנו כסף מזומן וגם כשאין לנו חשבון משותף. חלוקת הוצאות, החזר קטן או תשלום על שירות הופכים לפעולות קצרות, כמעט נטולות מבוכה. לא צריך להתעכב על עודף או לקבוע מתי נפגשים כדי להחזיר.
הנוחות הזאת משנה גם את האופן שבו אנחנו מנהלים יחסים. חוב קטן כבר לא דורש זיכרון משותף או פתק; הוא יכול להפוך לשורה בהיסטוריית הפעילות. מצד אחד, זה מצמצם חיכוך ומונע אי־נעימויות. מצד אחר, כסף בין חברים נעשה מעט יותר חשבונאי: כל הוצאה יכולה לקבל סכום, תיאור ומועד. האפליקציה אינה יוצרת את המתח הזה, אבל היא נותנת לו תיעוד מסודר.
לא כל שימוש מרגיש אותו דבר. תשלום לחנות מקוונת נתפס כעסקה, ואילו העברה לאדם מוכר נוגעת ביחסים. PayPal מנסה להחזיק את שני המצבים באותו מרחב, ומכאן חלק מהשימושיות שלה: אין צורך לבחור מחדש בכל פעם בדרך אחרת. אך המפגש הזה גם מזכיר שאין ממשק ניטרלי. אותה פעולה טכנית עשויה להיות קנייה, טובה קטנה או חוב, והאפליקציה אינה יכולה לדעת מה המשמעות האנושית שמאחוריה.
האותות של נוחות ושל מעמד
שימוש בשירות תשלום מוכר משדר לעיתים לא רק נוחות אלא גם היכרות עם כללי המשחק של הקניות המקוונות. הוא מציג אותנו כמי שיודעים להשלים עסקה בלי למסור את פרטי התשלום בכל מקום מחדש, וכמי שמצפים ששירותים יעבדו מעבר לגבולות של חנות אחת. זה אינו מעמד ראוותני; אין כאן שעון יוקרתי או ארנק שנשלף לעיני כולם. זהו מעמד שקט של מי שהצליח לצמצם סידורים.
גם לזה יש מחיר חברתי קטן. מי שמעדיף מזומן, מי שאינו רוצה לפתוח חשבון או מי שנתקל בהגבלות מקומיות עלול להישאר מחוץ לנוחות הזאת. ככל שהעברה דיגיטלית נתפסת כברירת מחדל, דרכים אחרות מתחילות להיראות מיושנות, אף שהן עשויות להתאים יותר לאנשים מסוימים. PayPal אינה מחליפה את כל אמצעי התשלום, אבל היא משתתפת בתהליך שבו נוחות אישית הופכת לציפייה כללית.
נכנסת לשגרה דווקא כשלא חושבים עליה
האפליקציה נכנסת ליום דרך רגעים קצרים: תשלום עבור קנייה ברשת, בדיקה אם התקבל החזר, או העברת סכום למישהו שלא נמצא לידנו. אין לה קצב קבוע כמו לאפליקציית חדשות, ואין בה צורך לפתוח פיד כדי להרגיש שהחמצנו משהו. הדביקות שלה פונקציונלית: אנחנו משאירים אותה קרובה מפני שאנחנו עשויים להזדקק לה בדיוק ברגע שבו תשלום מסורבל יפריע.
זהו סוג אחר של נאמנות. לא חוזרים אל PayPal כדי להעביר בה זמן, אלא מפני שהיא חוסכת זמן כשיש משימה. היסטוריית הפעילות מוסיפה שכבה של שימוש חוזר: אפשר לחזור ולבדוק מה קרה, במקום לחפש בין הודעות או מיילים. ובכל זאת, תשלום דיגיטלי אינו תמיד מיידי או פשוט כפי שהוא נראה. זמינות הכסף, מגבלות חשבון, פרטי מקבל ועמלות אפשריות תלויים בסוג הפעולה, במדינה ובתנאים העדכניים. מי שמסתמך עליה צריך לקרוא את הפרטים ולא להניח שכל העברה היא חינמית או מיידית.
העיצוב משקף את תרבות השירותים שמבקשים להיות ברורים לפני שהם נעשים עמוקים. פעולות מרכזיות מופיעות במקום נגיש, והצבעים והסימנים המוכרים של המותג מסייעים לזהות את השירות בתוך סביבה דיגיטלית עמוסה. אין כאן ניסיון לדמות סניף בנק, עם שפע של טפסים וטקסים. במקום זאת, הממשק מתייחס לכסף כאל פעולה שאפשר לבצע בדרך. המהלך התרבותי שלה הוא להפוך תשלום ממשימה לטיפול קטן בדרך.
אבל כשהממשק מפשט, הוא עלול גם להסתיר. מסך נקי אינו מבטיח שהמשתמש הבין את התנאים, את מקור הכסף או את ההשלכות של לחיצה שגויה. בהעברה לאדם אחר, טעות בפרטים עלולה להפוך מטרד קטן לבעיה שדורשת בירור. וגם כשיש אמצעי הגנה או אפשרות לפתוח מחלוקת, הם אינם תחליף לבדיקה לפני אישור. האפליקציה טובה בהפחתת צעדים, אך המשתמש עדיין צריך לשים לב למה שהוא מאשר.
הנוחות היא גם נקודת התורפה
מכיוון שהשירות יושב בין צדדים, חוויית המשתמש אינה תלויה רק בעיצוב. היא תלויה גם במקבל התשלום, בסוג העסקה, במטבע, במדינה ובמדיניות החלה עליה. עמלה או עיכוב שלא ציפינו להם יכולים לשנות את התחושה בדיעבד: מה שנראה כמו העברה פשוטה מתברר כפעולה עם תנאים. זו חולשה אופיינית לשירותי כסף דיגיטליים, אבל דווקא משום ש-PayPal מוכרת כל כך, קל להניח שהיא פועלת באופן זהה בכל מצב. ההנחה הזאת אינה בטוחה.
גם שאלת הפרטיות אינה נעלמת רק מפני שהשימוש נוח. שירות תשלום חייב לעבד מידע על חשבון ופעילות, והמשתמש מפקיד בידיו חלק מתמונת ההתנהלות הכלכלית שלו. לא צריך להפוך כל תשלום לחשד, אבל כדאי לזכור שהנוחות אינה קסם: היא נשענת על תשתית של חשבונות, נתונים ובדיקות. כשאנחנו משאירים שירות כזה קרוב, אנחנו בוחרים במערכת יחסים מתמשכת עם חברה, לא רק בכפתור חד־פעמי.
במובן הזה, PayPal דומה לשירותים אחרים בטלפון רק עד גבול מסוים. מקלדת חכמה מקצרת את המרחק בין מחשבה להודעה; פלטפורמת קומיקס הופכת קריאה להפסקה זמינה; שלט מרחוק מאחד פעולות שהיו מפוזרות. אבל שירות תשלומים נוגע במשאב שאי אפשר להתייחס אליו כאל עוד תוכן או קיצור דרך. הקלות שלו נעימה דווקא מפני שהיא עוסקת במשהו מוחשי מאוד, והפער בין המסך לבין הערך האמיתי הוא מה שמעניק לה את המשקל התרבותי שלה.
החיקוי מעיד שההרגל כבר התקבע
שירותי תשלום אחרים העתיקו והרחיבו את אותו רעיון: לחבר חשבון, לבחור אדם או עסק, לאשר סכום ולשמור תיעוד. לפעמים הם משולבים ישירות באפליקציות בנקאיות, בארנקים של הטלפון או במערכות של רשתות מקומיות. התחרות הזאת אינה רק על עמלות ועל זמינות; היא על המקום שבו המשתמש מצפה למצוא את פעולת התשלום. מי שמחזיק בהרגל מחזיק גם בחלק מן הדרך שבה אנשים מנהלים את כספם.
היתרון של PayPal הוא היכרות רחבה ושימושיות שחצתה מזמן את הגבול שבין חנות מקוונת לאדם פרטי. החיסרון הוא שהשם המוכר אינו פותר כל צורך מקומי, וכל מתחרה עשוי להיות פשוט יותר כשהתשלום נשאר בתוך מערכת בנקאית או שירות שכבר משתמשים בו. לכן לא נכון לבחור בה מתוך נאמנות עיוורת. כדאי לבחון את התנאים, את התמיכה ואת הדרך שבה הצד השני מקבל את הכסף, ולא רק את מידת המוכרות של הסמל.
מה שנשאר אחרי הבחינה הזאת הוא תמונה ברורה: PayPal אינה המצאה שמעלימה את הכסף, אלא שכבת תיווך שעוזרת לנו לא לחשוב עליו בכל רגע. היא מיטיבה לשרת עולם שבו קניות, שירותים וחברויות ממשיכים גם מחוץ לחדר ומחוץ לשעות העבודה. ובכל פעם שהיא מקצרת את הדרך בין חוב להסדרה, היא גם מלמדת אותנו לראות כסף כפעולה שניתן לסגור באותו קצב שבו שולחים הודעה.
לכן הסיבה להחזיק את PayPal קרובה אינה התלהבות מן הטכנולוגיה, אלא אמון מעשי: היא מוכרת, שימושית ומסוגלת לצמצם סרבול כשהצדדים כבר יודעים להשתמש בה. אבל האמון הזה צריך להישאר ערני. יש לבדוק סכומים ותנאים, להבין מתי פעולה עשויה לכלול עמלה, ולזכור ששורה מסודרת באפליקציה אינה תחליף לשיקול דעת.
PayPal מספרת סיפור קטן על החיים בטלפון: אנחנו רוצים שכל עניין יסתיים מהר, גם כשמדובר בכסף וביחסים. היא מצליחה כשהיא מפנה מקום לחיים במקום לדרוש מהם עוד טקס. ובכל זאת, הערך שלה אינו בכך שהיא גורמת לכסף להיעלם, אלא בכך שהיא הופכת את תנועתו לקלה מספיק כדי שנוכל להמשיך הלאה, בלי לשכוח מי מחזיק במפתח.