Future Money Service
- דירוג
- 0.0
- הורדות
- +10,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- Future Money Service
- קטגוריה
- אירועים
- שם החבילה
- com.infotechlinksudan.webteclinksudan
- מפתח
- elva future solutions limited
- דירוג
- 0.0
- גרסה
- 19.0.10
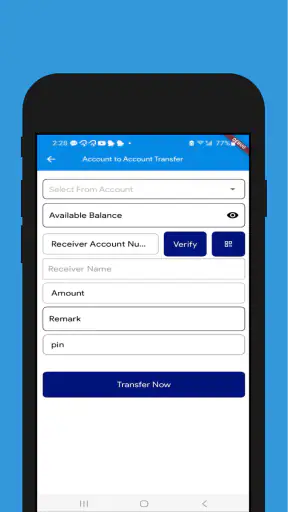
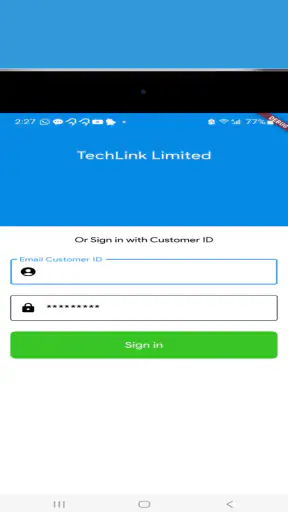
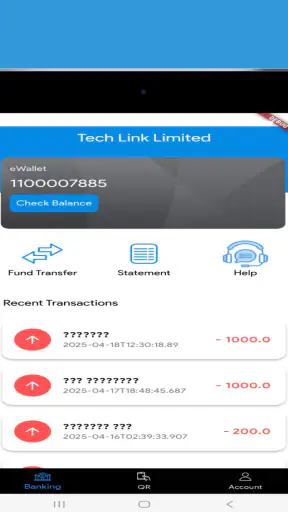
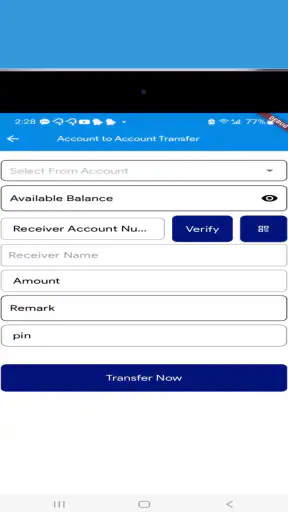
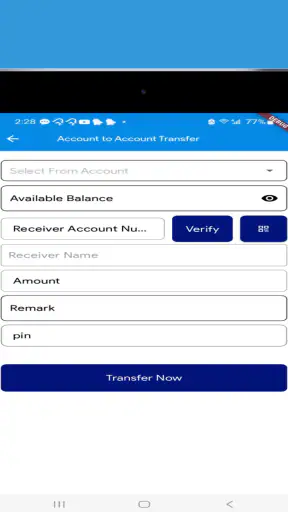
 ניתוח מאת Appcrazy
כשאני בוחן את Future Money Service, נקודת המוצא שלי היא שמדובר בכלי שמיועד לשימוש בתוך צוות, ולא באפליקציה פיננסית פתוחה לכל אדם. ההבחנה הזאת חשובה במיוחד כשמדברים על אמון: שירות שקשור לפעולות כספיות צריך להשתלב בתהליך מוכר, והמשתמש צריך להבין מי משתמש בו ובאיזה הקשר. לכן הייתי ניגש אליה דרך מקום העבודה וההנחיות של הצוות, ולא מתקין אותה בציפייה שתהפוך לארנק אישי.
מהשם קל לצפות לאפליקציית כסף כללית, אבל בפועל ההקשר הפנימי הוא שמגדיר את ההתאמה שלה. אני רואה בה כלי עבודה ייעודי ולא אפליקציית פיננסים כללית: הערך שלה תלוי בכך שהארגון משתמש בה ושחברי הצוות יודעים מה מצופה מהם. למי שקיבל גישה כחלק מתהליך עבודה, הריכוז במקום אחד עשוי להיות שימושי; למי שמחפש שירות עצמאי, חסר הקשר צוותי, היא כנראה לא תיתן מענה מתאים.
אמון מתחיל בהקשר ברור
בכלי פנימי, השאלה הראשונה שלי אינה אם יש בו הרבה אפשרויות, אלא אם ברור למה הוא משמש ומי אמור לעבוד איתו. Future Money Service מיועדת לחברי צוות, ולכן התקנה לבדה אינה בהכרח תחילת שימוש מוצלחת. כדאי לוודא שהארגון אכן עובד איתה, מי מסביר את התהליך, ולאיזה סוג של פעולה פנימית היא נועדה. כך נמנעים מניחושים סביב פעולה רגישה.
אני גם לא הייתי מתייחס לעצם הכינוי „שירות כספי” כהוכחה לכך שהאפליקציה מתאימה לכל פעולה שקשורה בכסף. יש הבדל בין תהליך פנימי של צוות לבין ניהול חשבון, תשלום לאדם מחוץ לארגון או מעקב אחר הוצאות אישיות. בחירה נכונה מתחילה בהגדרת הצורך, ורק אחר כך בבחירת האפליקציה.
מה כדאי לברר לפני הפעולה הראשונה
לפני שמזינים מידע או מתחילים פעולה, הייתי מבקש מהגורם האחראי בצוות להסביר מהו התהליך המקובל: מי מתחיל אותו, מי בודק אותו, ואיך יודעים שהשלב הסתיים. אלה שאלות שימושיות יותר מניסיון לנחש את התפקיד של כל מסך. כשהשלבים ברורים, קל יותר להבחין בין טעות בהבנת הנוהל לבין קושי טכני.
כדאי גם לברר עם הארגון אילו פרטים נדרשים בפועל ומהו הערוץ המתאים לקבלת עזרה. אני לא מניח מראש אילו הרשאות, הגדרות חשבון או אפשרויות ניהול קיימות באפליקציה; במקום זאת, הייתי מבקש הסבר ממי שאחראי עליה בסביבת העבודה. כך אפשר לקבל תשובה ששייכת לתהליך שלכם, ולא להסתמך על הנחות כלליות לגבי אפליקציות פנימיות.
שימוש, שליטה והתאמה לצוות
היתרון הראשון של אפליקציה פנימית הוא המיקוד. במקום לחפש מידע בין הודעות, גיליונות, קבוצות או מערכות שונות, המשתמש מגיע למקום שנועד לתהליך מסוים. במקרה של Future Money Service, המיקוד הוא סביב שירות כספי פנימי לחברי הצוות. גם בלי להפוך אותה למערכת עמוסה, עצם הריכוז של הפעילות במקום אחד יכול לחסוך צעדים מיותרים, במיוחד כשכמה אנשים צריכים לעבוד לפי אותו סדר.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
מבחינת תחושת מהירות, לא הייתי מצפה ממנה להתנהג כמו משחק עשיר בגרפיקה או כמו אפליקציה שמבצעת עיבוד מורכב על המכשיר. הייעוד שלה מעשי, ולכן התחושה הרצויה היא פתיחה מהירה, מעבר ברור בין מסכים והשלמת פעולה בלי הסחות דעת. במכשיר מתאים ובתנאי עבודה רגילים, מבנה ממוקד כזה יכול להרגיש זריז יותר ממערכת כללית שמציעה עשרות כלים שאינם רלוונטיים לצוות.
עם זאת, מהירות אינה רק עניין של הממשק. בשירות פנימי, חלק מהחוויה תלוי גם בתהליך הארגוני: האם כולם משתמשים באותה דרך, האם המידע מוזן בזמן, והאם המשתמש יודע מראש מה עליו לעשות. אפליקציה יכולה להיפתח במהירות ועדיין להרגיש איטית אם צריך לברר בכל פעם למי לפנות או איזה שלב מגיע אחר כך. לכן העצה שלי היא להגדיר לצוות דרך שימוש ברורה לפני שמצפים מהאפליקציה לפתור את כל החיכוכים.
תרחיש יומיומי שבו היא יכולה לעזור
נניח שחברי צוות צריכים לטפל בפעולה כספית פנימית במהלך יום עבודה עמוס. במקום לשלוח הודעה פרטית, לחכות לאישור בקבוצה ולנסות לזכור היכן נשמר הפרט האחרון, הם יכולים להשתמש באותו שירות פנימי שהארגון בחר עבורם. הערך כאן אינו בהכרח פעולה אחת מרשימה, אלא ביצירת נקודת עבודה משותפת. כאשר כולם יודעים שהטיפול נעשה דרך אותה אפליקציה, קטן הסיכוי שמידע יתפזר בין ערוצים.
התרחיש הזה עובד היטב כאשר המשתמשים הם חלק מאותו צוות ומכירים את הנהלים. הוא פחות מתאים כאשר צריך לבצע תשלום אישי, לשלוח כסף לאדם מחוץ לארגון או לנהל תקציב משפחתי. במקרים כאלה, אפליקציית בנק או שירות תשלומים ציבורי יהיו בדרך כלל בחירה הגיונית יותר, מפני שהם בנויים מראש לקשרים חיצוניים ולשימוש אישי.
מה קורה ברגעים של שימוש מרוכז
הנקודה המעניינת בשירות פנימי היא שהעומס אינו מגיע רק ממשתמש יחיד. ייתכן שצוות שלם ייגש לאותה מערכת סביב משימה, מועד או תהליך משותף. במצב כזה, החשיבות של המוצר היא לא רק כמה מהר הוא מגיב במסך הראשון, אלא האם הוא נשאר מובן כאשר כמה אנשים פועלים במקביל ומנסים להשלים את אותה משימה.
אני ממליץ לצוותים להתחיל בשימוש מדורג ולא להעביר את כל הפעילות ביום אחד. כדאי לבחור תהליך קטן, לוודא שכל המשתתפים מבינים את השלבים, ורק אחר כך להרחיב. זו לא רק עצה ארגונית: היא גם דרך טובה לזהות היכן נוצרת אי-בהירות. אם משתמשים נתקעים באותו שלב, הבעיה עשויה להיות בהסבר או בנוהל ולא בהכרח בביצועי האפליקציה.
טיפ שימושי נוסף הוא להימנע מהפעלת כמה תהליכים לא קשורים באותו רגע רק כדי “לבדוק” את המערכת. בשירות פנימי, עומס אנושי עלול ליצור בלבול: אדם אחד חושב שהפעולה שלו הסתיימה, אחר מחכה לעדכון, ושלישי פותח את האפליקציה שוב ושוב. עדיף לקבוע מי מבצע, מי מאשר ומי בודק. כך אפשר להבחין בין בעיית יציבות אמיתית לבין תהליך שלא הוגדר היטב.
גם מבחינת משאבים, האופי הממוקד של השירות משחק לטובתו. אפליקציה שמיועדת לפעילות פנימית ואינה מוצגת ככלי בידור כבד אמורה להתאים יותר לשימוש קצר וממוקד מאשר להפעלה ממושכת. עדיין, לא הייתי משאיר אותה פתוחה ללא צורך או מניח שכל מכשיר יתמודד איתה באותה צורה. מכשירים ישנים, אחסון כמעט מלא או מערכת עמוסה יכולים להשפיע על כל אפליקציה, גם אם היא עצמה פשוטה יחסית.
פעולות רגישות: לעצור, לבדוק, ואז להמשיך
בפעולה שיש לה משמעות כספית, הרגל קטן יכול למנוע אי-הבנה: לפני שלוחצים שוב, לבדוק אם הניסיון הראשון כבר נקלט. אם לא ברור מה קרה, עדיף לברר את המצב עם הגורם האחראי ולא לבצע את אותה פעולה שוב מתוך לחץ. כך מצמצמים את האפשרות לכפילות, וגם משאירים לצוות תיאור מדויק יותר של מה שקרה.
באותה מידה, הייתי מפריד בין פרטים שנחוצים לתהליך לבין מידע שאינו נחוץ לו. אם לא ברור למה מבקשים פרט מסוים, השאלה המתאימה היא למי שמנהל את השימוש בארגון. זו אינה סיבה להימנע אוטומטית מהשירות; זו דרך מעשית לוודא שהצוות מבין מה הוא עושה, במיוחד כשהפעולה קשורה לכסף.
אם פעולה נעצרת או מתקבלת תוצאה לא צפויה, כדאי לרשום לעצמכם באיזה שלב זה קרה ומה ניסיתם לעשות, בלי לשלוח מידע אישי בערוץ לא מתאים. דיווח ממוקד יכול לעזור לאחראי לבדוק את המקרה בלי שהצוות יצטרך לנחש או לבצע שוב פעולות. זהו איזון חשוב בין פתרון מהיר לבין זהירות.
יציבות, התאוששות והתאמה למכשיר
בכלי שקשור לעבודה, יציבות חשובה יותר מאפקטים. המשתמש צריך לדעת אם הפעולה נקלטה, אם אפשר להמשיך, ומה לעשות כאשר משהו משתבש. כאן אני מציע לאמץ הרגל פשוט: לאחר פעולה משמעותית, לבדוק את המצב בתוך האפליקציה לפני שמנסים לבצע אותה שוב. זה מונע כפילויות ומפחית את הסיכון שניסיון חוזר ייצור בלבול בתוך הצוות.
אם האפליקציה אינה מגיבה כמו שציפיתם, הצעד הראשון שלי יהיה לסגור ולפתוח אותה מחדש, ואז לבדוק שהמכשיר עדיין מחובר לסביבה הנדרשת לעבודה. אם הבעיה חוזרת אצל כמה חברי צוות, כדאי לתעד את השלב שבו היא מתרחשת ולפנות לגורם האחראי בארגון. תיאור מדויק של הפעולה עדיף בהרבה מהודעה כללית כמו “זה לא עובד”, מפני שהוא מאפשר לבדוק אם מדובר בתקלה טכנית או בהבנה שגויה של התהליך.
חשוב גם לזכור שהאפליקציה היא חלק ממערכת אנושית. גם כאשר היא פועלת בצורה תקינה, משתמש יכול לחשוב שהפעולה נכשלה אם אין לו אישור ברור או אם הוא מצפה לעדכון מיידי. לכן הייתי קובע בצוות כלל פשוט לגבי בדיקת סטטוס והעברת טיפול. זהו אחד ההבדלים בין התקנה של אפליקציה לבין הטמעה מוצלחת של כלי עבודה.
Future Money Service פותחה על ידי elva future solutions limited, והיא זמינה בחינם. מבחינתי, המחיר אינו חסם לכניסה, אבל הוא גם לא הסיבה העיקרית לבחור בה. השאלה החשובה היא האם הארגון שלכם עובד איתה והאם היא משתלבת בתהליך קיים. אפליקציה חינמית שלא משתמשים בה באופן עקבי לא תחסוך זמן, בעוד שכלי פשוט שמקבל מקום ברור בעבודה יכול להיות מועיל מאוד.
היא מיועדת למערכת הפעלה אנדרואיד בגרסה 7.0 ומעלה. זהו פרט חשוב למי שעובד עם מכשיר ותיק או עם טלפון ארגוני שלא מתעדכן לעיתים קרובות. לפני שמנסים להכניס אותה לצוות, כדאי לבדוק את גרסת המערכת בכל מכשיר, במיוחד אם יש עובדים שמשתמשים בטלפונים ישנים. התאמה טכנית היא תנאי בסיס, ולא כדאי לגלות את הבעיה רק בזמן שבו צריך לבצע פעולה.
היקף ההפצה שלה עומד על יותר מעשרת אלפים התקנות, נתון שממקם אותה כאפליקציה ממוקדת ולא כשירות צרכני ענק. אני לא רואה בכך חיסרון בפני עצמו. להפך, עבור מערכת פנימית, קהל מצומצם יכול להתאים לייעוד. אבל משתמש שמחפש קהילה רחבה, מדריכים רבים או פתרונות מוכנים לכל תרחיש עלול להרגיש שהמערכת פחות מתאימה לו לעומת שירות ציבורי ומוכר.
למי היא מתאימה ולמי פחות
היא מתאימה במיוחד לחברי צוות שכבר קיבלו הנחיה להשתמש בשירות פנימי, לעובדים שצריכים לבצע פעולות כספיות בתוך מסגרת ארגונית, ולמנהלים שרוצים להפחית פיזור של מידע בין ערוצים. היא יכולה להיות שימושית גם לצוות קטן שמעדיף תהליך אחיד על פני אוסף פתרונות מאולתרים.
לעומת זאת, הייתי מדלג עליה אם אתם מחפשים ניהול כסף אישי, מעקב אחר הוצאות ביתיות, העברות לאנשי קשר חיצוניים או מערכת פיננסית מלאה. גם מי שמעדיף ממשק עשיר עם הרבה אפשרויות עשוי להעדיף אפליקציה ציבורית רחבה יותר. במקרה הזה, המיקוד של Future Money Service הוא יתרון רק כאשר המטרה שלכם תואמת את המיקוד שלה.
משתמש חדש עשוי לשאול אם אפשר פשוט להתקין אותה ולהתחיל. מבחינה טכנית, ההתקנה החינמית וההתאמה לאנדרואיד מקלות על תחילת הדרך, אבל מבחינה מעשית זו אפליקציה פנימית. לכן צריך גם לדעת שהצוות או הארגון אכן משתמשים בה, ולהבין מי אחראי על ההנחיות. בלי ההקשר הזה, ההתקנה לבדה לא בהכרח תספק ערך.
שאלה נוספת היא אם היא מתאימה לכל חברי הצוות. התשובה תלויה במכשירים ובנכונות להשתמש באותו תהליך. מי שעובד עם אנדרואיד נתמך יוכל להתחיל מנקודת פתיחה נוחה יותר, אך צוות מעורב צריך לבדוק מראש כיצד כל המשתתפים מתחברים לתהליך. אם חלק מהאנשים נשארים בערוצים אחרים, היתרון של ריכוז הפעילות נחלש.
גם למי שכבר עובד עם הצוות, כדאי לחשוב על חלוקת התפקידים לפני שמתחילים: מי מזין את הפרטים, מי בודק שהפעולה הושלמה, ומי מטפל בשאלה שהתעוררה. כך לא נוצר מצב שבו כולם מניחים שמישהו אחר אחראי. זו אינה תכונה של האפליקציה אלא הכנה פשוטה שמגדילה את הסיכוי שהשירות אכן יקל על העבודה.
גרסה, גיל והיבטים מעשיים
הגרסה הנוכחית היא 19.0.10, והאפליקציה יצאה ב־18 באפריל 2025. אני מציין זאת לא כדי להפוך את הסקירה לרשימת מפרט, אלא מפני שגרסה ותאריך הוצאה עוזרים להבין שמדובר במוצר שנמצא בשימוש עדכני יחסית במסגרת שלו. כאשר אפליקציה פנימית מתעדכנת, חשוב למשתמשים לשים לב לשינויים בתהליך ולא להסתמך אוטומטית על הרגלים ישנים.
דירוג התוכן שלה הוא PEGI 3, כך שאין כאן מיתוג של מוצר שמיועד לתוכן בוגר או לבידור אינטנסיבי. עבורי, זה מחזק את ההבנה שמדובר בכלי עבודה נקי וממוקד. עם זאת, דירוג גיל אינו אומר שהאפליקציה מתאימה לכל צורך פיננסי; הוא מתאר את סוג התוכן, לא את מידת ההתאמה לניהול כסף אישי.
במכשיר עם מעט מקום פנוי, כדאי להשאיר מרווח לפני ההתקנה ולוודא שהמערכת אינה עמוסה. לא הייתי ממהר להסיק שאפליקציה פנימית צורכת מעט משאבים רק בגלל שהמטרה שלה פשוטה. הביצועים בפועל מושפעים גם מהטלפון, מהמערכת ומהאופן שבו הארגון משתמש בשירות. בדיקה מוקדמת על המכשירים הנפוצים בצוות עדיפה על הנחה כללית.
עוד נקודה חשובה היא התאוששות אחרי החלפת מכשיר. אם עובד עובר לטלפון חדש או מסיר את האפליקציה, כדאי לוודא מראש כיצד חוזרים לשימוש במסגרת הארגונית ומהו הגורם שמסייע במקרה הצורך. לא הייתי מסתמך על זיכרון של המשתמש או על כך שכל פרט יופיע מחדש באופן אוטומטי. תהליך פנימי טוב צריך לכלול גם דרך ברורה לחזרה לשגרה אחרי תקלה או החלפה.
מי ששוקל אם השירות מתאים לצוות שלם יכול להתחיל בבדיקה מעשית של המכשירים הנפוצים, ולא רק בטלפון אחד. כדאי גם לקבוע מראש מה עושים אם עובד אינו יכול להשתמש באפליקציה באותו רגע, כדי שהמשימה לא תיתקע ושלא ייווצרו שני ערוצי עבודה מתחרים. פתרון גיבוי ברור הוא חלק מהטמעה אחראית, גם כשהשימוש הרגיל פשוט.
השוואה לחלופות הרגילות
בהשוואה לאפליקציית בנק, Future Money Service נראית ממוקדת בהרבה ופחות מתאימה לניהול פיננסי רחב. אפליקציית בנק טובה יותר כאשר צריך לצפות בחשבון אישי, לבצע פעולות מול מוסדות פיננסיים או לנהל כסף מחוץ לצוות. היתרון של השירות הפנימי הוא דווקא בכך שהוא אינו מנסה להחליף את הבנק, אלא מתרכז בסביבה שהארגון הגדיר.
בהשוואה לארנק דיגיטלי או לשירות תשלומים ציבורי, ההבדל הוא בקהל ובמטרה. שירות ציבורי נוח יותר כאשר הצד השני אינו חלק מהארגון או כאשר רוצים להשתמש באותה אפליקציה גם בחיים האישיים. Future Money Service עדיפה רק כאשר הפעולה קשורה למסגרת הפנימית והצוות כבר בנוי לעבוד דרכה.
החלופה השלישית היא עבודה ידנית: הודעות, גיליונות ומעקב של אדם אחד. לפעמים זו הדרך המהירה ביותר לצוות קטן מאוד, במיוחד אם יש מעט פעולות. אבל היא נעשית מסורבלת כאשר מספר המשתתפים גדל או כאשר צריך לדעת מה כבר טופל. במצב כזה, שירות פנימי ייעודי עשוי להציע סדר טוב יותר, בתנאי שהצוות באמת מקפיד להשתמש בו ולא מנהל במקביל מערכת בלתי רשמית.
לכן ההשוואה הנכונה אינה מי מציעה יותר כלים, אלא איזו חלופה מתאימה למשתתפים ולגבולות התהליך. אם הפעולה נשארת בתוך הארגון, שירות פנימי עשוי להיות הבחירה הפשוטה יותר. אם היא עוברת בין אנשים או מוסדות מחוץ לו, אפליקציה ציבורית או בנקאית היא בדרך כלל נקודת התחלה מתאימה יותר. ואם מדובר במקרה נדיר שאפשר לנהל בבירור בהודעה מסודרת, ייתכן שאין צורך להוסיף עוד כלי לצוות.
השורה התחתונה שלי
Future Money Service אינה אפליקציה שהייתי מתקין בשביל לנהל את הכסף הפרטי שלי, וגם לא כלי שהייתי מציע לכל משתמש בלי להבין את ההקשר הארגוני. אבל כחלק מסביבת עבודה של חברי צוות, יש לה היגיון ברור: היא ממוקדת, חינמית, נתמכת במכשירי אנדרואיד מגרסה 7.0 ומעלה, ונועדה לרכז שירות פנימי במקום אחד.
ההמלצה שלי חיובית ומסויגת באותה מידה. אם מקום העבודה שלכם משתמש בה ויש לכם תהליך ברור, כדאי לנסות אותה ולהתחיל ממשימה מוגדרת אחת. בדקו כיצד הצוות מאשר פעולות, איך בודקים סטטוס ומה עושים במקרה של תקלה. אם אתם זקוקים לשירות פיננסי אישי או לתשלומים פתוחים, בחרו באפליקציה שנבנתה לכך ולא תנסו לכופף את הכלי הזה למטרה אחרת.
בסופו של דבר, הביצועים החשובים כאן הם עקביות, בהירות והתאמה לעבודה, לא כמות הפיצ'רים. היא יכולה להרגיש מהירה ויעילה כאשר כולם משתמשים בה באותו אופן, אך פחות מועילה כאשר אין נוהל משותף או כאשר המכשירים אינם מתאימים. עבור צוות שמחפש נקודת עבודה פנימית ממוקדת, זו בחירה מעשית; עבור מי שמחפש ארנק או בנק בכיס, עדיף להמשיך לחלופה ייעודית יותר.
יתרונות
- ממשק פשוט שמקל על מעקב אחר הכנסות
- הוצאות ויעדים פיננסיים.
- כלים לתכנון תקציב עוזרים לזהות דפוסי הוצאה ולשפר שליטה בכסף.
- הצגת נתונים ברורה מאפשרת להבין במהירות את מצב החשבון.
- התראות ועדכונים יכולים לסייע במניעת חריגות ובמעקב שוטף.
- מתאים למשתמשים שמעדיפים לנהל כספים מהטלפון במקום בגיליונות.
חסרונות
- חלק מהתכונות עשויות להיות זמינות רק למנויים או ללקוחות זכאים.
- נדרש למסור מידע פיננסי רגיש
- ולכן חשוב לבדוק את מדיניות הפרטיות.
- הדיוק תלוי בחיבור תקין ובסנכרון רציף עם חשבונות חיצוניים.
- משתמשים חדשים עשויים להזדקק לזמן כדי להכיר את כל אפשרויות הניהול.
- לא כל השירותים הפיננסיים או הבנקים עשויים להיות נתמכים באפליקציה.
שאלות נפוצות
מהו Future Money Service ומה אפשר לעשות באמצעותו?
Future Money Service הוא שירות פיננסי דיגיטלי שנועד לסייע למשתמשים לנהל פעולות הקשורות לכסף דרך הטלפון. בהתאם למדינה ולגרסה, ניתן להשתמש בו לצפייה במידע פיננסי, ביצוע פעולות, קבלת עדכונים ומעקב אחר פעילות החשבון. לפני ההורדה מומלץ לבדוק אילו שירותים זמינים באזור שלכם והאם נדרש חשבון קיים או רישום חדש.
האם Future Money Service בטוח לשימוש ומה לגבי פרטיות המידע?
בעת שימוש בשירות פיננסי חשוב לבדוק את אמצעי האבטחה, כגון התחברות מאובטחת, אימות נוסף, הצפנת מידע והתראות על פעילות חריגה. מומלץ להוריד את האפליקציה רק מחנות רשמית, לוודא שהמפתח תואם לשירות ולקרוא את מדיניות הפרטיות. אין למסור סיסמאות או קודי אימות לאדם אחר, גם אם הוא טוען שהוא נציג התמיכה.
האם השימוש ב-Future Money Service כרוך בעמלות או בעלויות נוספות?
ייתכן שהורדת השירות אינה כרוכה בתשלום, אך פעולות מסוימות עשויות להיות כפופות לעמלות, מגבלות או תנאים של ספק השירות, הבנק או חברת התשלומים. העלויות יכולות להשתנות לפי סוג הפעולה, המדינה, המטבע והמסלול שלכם. לפני ביצוע העברה או פעולה פיננסית, כדאי לעבור על מסך האישור, התעריפון ותנאי השימוש כדי למנוע הפתעות.
באילו מכשירים ומערכות הפעלה ניתן להשתמש ב-Future Money Service?
הזמינות של Future Money Service עשויה להשתנות בין Android ל-iOS, וכן לפי דגם המכשיר, גרסת מערכת ההפעלה והמדינה שבה אתם נמצאים. לאחר ההתקנה ייתכן שתידרשו להפעיל הרשאות מסוימות, להשתמש במספר טלפון מאומת או להפעיל נעילת מסך. מומלץ לבדוק מראש את דרישות המערכת בחנות האפליקציות ולוודא שהמכשיר מקבל עדכוני אבטחה.
מה עושים אם ההתחברות נכשלת או אם מתעוררת בעיה בפעולה פיננסית?
אם אינכם מצליחים להתחבר, בדקו את חיבור האינטרנט, עדכנו את האפליקציה וודאו שהפרטים הוזנו ללא שגיאות. במקרה של קוד אימות שלא הגיע, המתינו מעט ובדקו שהמספר או כתובת הדואר נכונים. אם פעולה נתקעה, חויבה פעמיים או אינה מופיעה כראוי, אל תבצעו אותה שוב מיד; שמרו את פרטי העסקה ופנו לתמיכה הרשמית או לספק הפיננסי.