Wallet -כסף, תקציב, האוצר
- דירוג
- 4.7
- הורדות
- +10,000,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- Wallet -כסף, תקציב, האוצר
- קטגוריה
- פיננסיים
- שם החבילה
- com.droid4you.application.wallet
- מפתח
- BudgetBakers
- דירוג
- 4.7
- גרסה
- 9.2.6
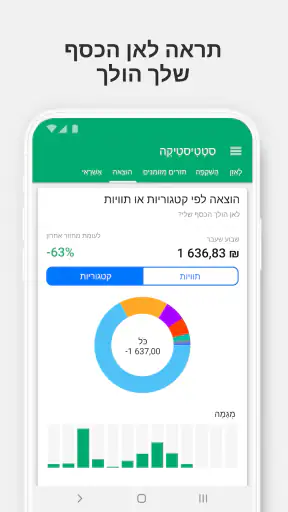
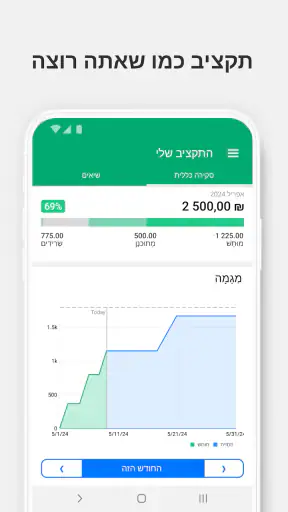
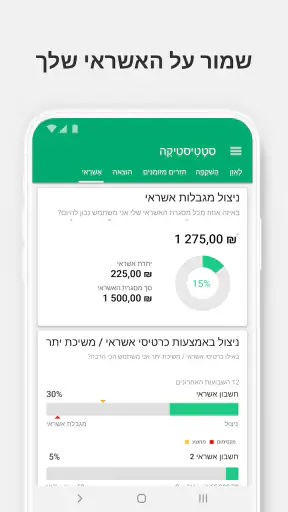
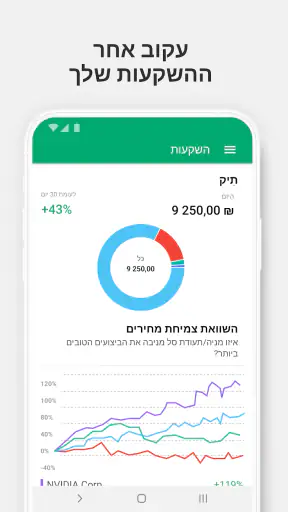
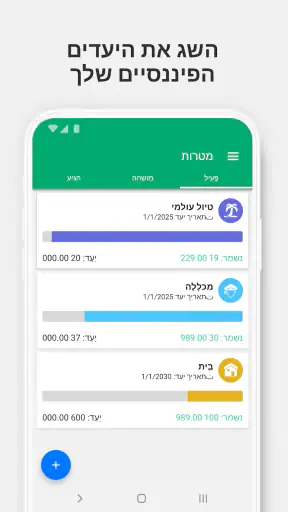
 ניתוח מאת Appcrazy
בבית שבו כמה אנשים קונים, משלמים ומנסים לזכור מי כבר העביר את חלקו, ניהול התקציב נעשה מהר מאוד לעניין של תיאום ולא רק של חשבון. אחרי שבדקתי את Wallet – כסף, תקציב, האוצר, אני רואה בה כלי שיכול לעזור לבנות תמונה משותפת של הוצאות, כל עוד קובעים מראש מי מזין מה ואיך מתנהלים עם המידע. היא לא מחליפה שיחה על כסף ולא פותרת לבדה בלבול בין בני הבית, אבל יכולה לתת לשיחה בסיס ברור יותר.
למי שרוצה לנהל מעקב אישי או ביתי, Wallet היא אפליקציה פיננסית מבית BudgetBakers, עם ממוצע של 4.7 על בסיס כ־371 אלף דירוגים ויותר מעשרה מיליון התקנות. היא חינמית להורדה ומיועדת לגילאי PEGI 3. בעיניי, הנתונים האלה מצביעים על מוצר מוכר ומבוסס, אך הם אינם מבטיחים שכל שיטת שימוש תתאים לכל משק בית.
כשקניות קטנות הופכות לתמונה ביתית
נניח שאחד מבני הבית קונה מצרכים בדרך הביתה, אדם אחר משלם על נסיעה, ובסוף השבוע מגיע גם חיוב קבוע. בלי שיטה מוסכמת, קל לשכוח הוצאה או לספור אותה פעמיים. רישום סמוך לרכישה עוזר להפוך את האירועים האלה לתמונה שאפשר לבדוק, במקום להסתמך על זיכרון חלקי או על הודעות שנבלעות בשיחה.
בשימוש כזה, הערך אינו בכך שכל אחד רואה כל פרט של האחר, אלא בכך שהוצאות שמחליטים לנהל יחד מקבלות מקום עקבי. אני ממליץ להתחיל בהיקף קטן: למשל, לעקוב רק אחרי קניות לבית וחשבונות משותפים, ולא לערבב מיד את כל ההוצאות האישיות של כולם. כך אפשר לבדוק אם השיטה באמת מקלה על התיאום לפני שמרחיבים אותה.
גבולות ברורים לפני שמתחילים
חשוב להבחין בין שימוש באותו מכשיר או באותו חשבון לבין ניהול משותף שמכבד פרטיות. לא הייתי מוסר גישה לחשבון אישי או למכשיר רק כדי שיהיה נוח לרשום הוצאה. עדיף שבני הבית יסכימו מה נכנס למעקב המשותף, מי אחראי לעדכן אותו, ואילו רכישות נשארות עניין אישי.
גם אם מחליטים לרשום רק הוצאות משותפות, כדאי להגדיר מראש מה נחשב משותף: קניות שבועיות, חשבונות, או הוצאה מיוחדת שהמשפחה הסכימה עליה. גבול כזה מונע ויכוחים בדיעבד ומצמצם את הפיתוי להפוך כל קנייה קטנה לדיון. האפליקציה יכולה להחזיק רישומים; את ההסכמה על הגבולות צריך לבנות בבית.
תיאום בלי להפוך את המעקב לעוד מטלה
בני בית לא תמיד משלמים באותה דרך או באותו זמן. לכן כדאי לבחור כלל אחד שקל לזכור, כמו לרשום הוצאה משותפת מיד אחרי התשלום או לבדוק את הרישומים בזמן קבוע פעם בשבוע. כלל פשוט צפוי לעבוד טוב יותר מהוראות רבות שאיש אינו זוכר כשהיום עמוס.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
אם אדם אחד מזין כמעט הכול, הוא עלול להפוך למנהל החשבונות של המשפחה ולשאת לבדו בעבודת התחזוקה. כדי להימנע מכך, אפשר להחליט שרושם ההוצאה הוא מי ששילם, או לקבוע זמן קצר שבו עוברים יחד על מה שחסר. זאת פשרה מעשית: פחות שלמות בכל רגע, אבל יותר סיכוי שהשיטה תחזיק מעמד.
גיל, אמון והרגלי פרטיות
דירוג הגיל PEGI 3 מצביע על דירוג תוכן שמתאים לקהל צעיר, אך אין פירוש הדבר שילד צריך לנהל מידע פיננסי או לקבל גישה חופשית למכשיר של מבוגר. אם משתמשים באפליקציה בסביבה משפחתית, האחריות על גבולות הגישה וההחלטה איזה מידע משתפים נשארת אצל המבוגרים.
אני מעדיף להתייחס לנתוני הוצאות כמידע אישי גם בתוך הבית. אפשר לדבר על תקציב משותף בלי להציג כל רכישה פרטית, ואפשר ללמד בני נוער על תכנון באמצעות סכום או מטרה מוגדרים בלי למסור להם פרטים שאינם נחוצים. אמון נבנה מהסכמה ברורה, לא מהנחה שכל מידע צריך להיות גלוי לכולם.
איך Wallet מרגישה בשימוש יומיומי
הדבר הראשון שאהבתי הוא שהאפליקציה בנויה סביב פעולה מעשית: להכניס תנועה כספית ולדעת מה המשמעות שלה. במקום לפתוח גיליון אלקטרוני ולבנות בעצמי קטגוריות, נוסחאות וסיכומים, אני יכול לעבוד מתוך מסגרת שכבר מיועדת למעקב אחר כסף. זה חשוב במיוחד למי שמתחיל לנהל תקציב ומאבד מוטיבציה ברגע שהכלי מרגיש כמו עבודה נוספת.
בתרחיש יומיומי, למשל, אני משלם על קפה, נסיעה, קניות קטנות וחשבון קבוע. אם אני מזין את הפעולות סמוך לרגע התשלום, התמונה נשארת אמינה. בסוף השבוע אפשר לראות אם ההוצאות הקטנות באמת קטנות, או שהן דווקא הסיבה לכך שהתקציב החודשי מתחיל להילחץ. זו נקודה שבה אפליקציה ייעודית עדיפה בעיניי על הסתמכות על הזיכרון או על בדיקה מזדמנת של חשבון הבנק.
היתרון אינו רק בהקלדה של סכום. הערך האמיתי נוצר כשהרישום הופך לשפה קבועה: כל פעולה מקבלת מקום, כל קטגוריה מקבלת משמעות, וכל בדיקה שבועית הופכת להזדמנות לתקן את החודש לפני שהוא מסתיים. מי שמוכן להשקיע כמה דקות באופן עקבי יקבל הרבה יותר ממי שמכניס הכול פעם בחודש ומנסה לשחזר מה קרה.
למי היא מתאימה במיוחד
Wallet מתאימה לאנשים שרוצים שליטה טובה יותר בהוצאות בלי להפוך את ניהול הכסף לפרויקט מקצועי. היא יכולה להתאים לסטודנט שמנסה לא לחרוג מהסכום החודשי שלו, למשפחה שרוצה לזהות הוצאות חוזרות, או לעצמאי שמבקש להפריד בראש בין כסף שנכנס לבין כסף שכבר מיועד לתשלומים.
היא שימושית גם למי שכבר ניסה לנהל תקציב במחברת או בגיליון, אבל גילה שהשיטה דורשת יותר מדי תחזוקה. אפליקציה ייעודית מקלה על חיפוש, סינון והשוואה בין תקופות, ולכן אפשר לחזור אל הנתונים במקום להתחיל מחדש בכל חודש.
מצד שני, לא הייתי ממליץ עליה למי שמחפש רק הצצה מהירה ליתרה בבנק. אם המטרה שלך היא לראות חשבון אחד ולסיים, כלי הבנק עצמו עשוי להיות מהיר יותר. Wallet מתחילה להיות מעניינת כאשר רוצים להבין דפוסים, לתכנן קדימה ולעקוב אחרי כמה סוגי כסף במקביל.
הבדל בין מעקב אמיתי לבין בדיקת יתרה
אפליקציית הבנק מספרת לי כמה כסף יש כרגע. היא לא תמיד מספרת לי כמה ממנו כבר “שייך” לשכר דירה, לחשבונות, לקניות או להוצאה מתוכננת. Wallet מאפשרת לחשוב על הכסף לפי מטרות והרגלים ולא רק לפי היתרה ברגע נתון. זה הבדל קטן בממשק, אבל גדול בהתנהגות.
גם גיליון אלקטרוני נותן גמישות רבה יותר, במיוחד למשתמשים שאוהבים לבנות מודלים מורכבים. אולם הגמישות הזאת מגיעה עם מחיר: צריך ליצור את המבנה, לתחזק אותו ולוודא שהנוסחאות עדיין נכונות. כאן אני מעדיף את Wallet כאשר המטרה היא התמדה ולא ניתוח חשבונאי מתקדם.
בהשוואה למחברת, היתרון ברור עוד יותר. מחברת יכולה להיות נעימה ופשוטה, אבל קשה לחפש בה הוצאה מסוימת, להשוות בין חודשים או להבין במהירות שינוי בהרגלים. מי שאוהב לכתוב ביד עדיין עשוי ליהנות מהשיטה הישנה, אך למעקב מתמשך האפליקציה פרקטית יותר.
הדרך שבה הייתי מגדיר אותה לשימוש נכון
הייתי מתחיל במספר קטן של קטגוריות ברורות, ולא מנסה לסווג כל הוצאה לפי עשרות תתי-סעיפים. קטגוריות רבות מדי יוצרות תחושת דיוק, אבל בפועל הן גורמות לי לדחות רישומים או להתלבט בכל פעם מחדש. עדיף לדעת כמה הוצאתי על מזון, תחבורה, חשבונות ופנאי מאשר לבנות מערכת שאינני מצליח לתחזק.
הטיפ השני שלי הוא לקבוע רגע קבוע לבדיקה, לא רק להיכנס לאפליקציה כשיש לחץ. בדיקה קצרה באמצע השבוע יכולה להראות שהקטגוריה הבעייתית כבר מתקרבת לגבול, בעוד שבדיקה בסוף החודש מגיעה מאוחר מדי. כך Wallet הופכת מכלי תיעוד לכלי קבלת החלטות.
הטיפ השלישי קשור להוצאות לא צפויות. אני לא מערבב אותן עם ההוצאות הרגילות, כי אחרת חודש חריג עלול לגרום לי להסיק מסקנות שגויות על ההתנהלות הקבועה. הפרדה בין שגרה לבין אירוע חד-פעמי עוזרת להבין מה באמת דורש שינוי ומה פשוט קרה פעם אחת.
מה השתנה לאורך הדרך ומה המשמעות של הגרסה הנוכחית
Wallet נמצאת בשוק מאז 21 באפריל 2011, והגרסה הנוכחית שמופיעה עבור המשתמשים היא 9.2.6. עצם המעבר לאורך שנים רבות וגרסאות רבות אומר שהמוצר אינו נשען רק על רעיון ראשוני; הוא התפתח ככל שהציפיות מאפליקציות פיננסיות השתנו. עם זאת, חשוב להפריד בין עצם קיומה של גרסה חדשה לבין הבטחה שכל משתמש ירגיש שינוי דרמטי.
מבחינתי, גרסה עדכנית חשובה בעיקר בהיבטים של תחזוקה, התאמה למכשירים ותיקון חיכוכים שהצטברו. היא אינה סיבה לשנות את כל שיטת התקצוב ביום אחד. משתמש ותיק צריך לבדוק שהקטגוריות, ההרגלים והנתונים שלו עדיין מתאימים לאופן שבו הוא מנהל כסף כיום, במקום להניח שהאפליקציה תעשה את העבודה בלי התאמה אישית.
העובדה שהאפליקציה זמינה למערכת הפעלה החל מגרסה 8.1 הופכת אותה לנגישה גם למכשירים שאינם חדשים במיוחד. זה יתרון למי שלא מחליף טלפון לעיתים קרובות, אף שבאפליקציות פיננסיות אני עדיין מעדיף להשתמש במכשיר שמקבל עדכוני מערכת ואבטחה באופן סדיר.
איך משתמשים קיימים עשויים להרגיש את ההתפתחות
משתמש ותיק בדרך כלל לא מחפש עוד כפתור, אלא יציבות בתהליך. אם כבר בניתי קטגוריות והרגלי רישום, כל שינוי במבנה יכול להרגיש מבלבל גם כשהוא נועד לשיפור. לכן הייתי ממליץ לאמץ שינוי בהדרגה: קודם לבדוק את מסך הסיכום, אחר כך את אופן הזנת הפעולות, ורק לאחר מכן לשנות את שיטת התקציב.
למשתמש חדש, הגרסה הנוכחית היא הזדמנות להתחיל נקי. כדאי להקדיש את ההפעלה הראשונה להגדרת דרך עבודה, ולא להקליד מיד כל הוצאה היסטורית. התחלה עמוסה מדי יוצרת תחושה שהאפליקציה דורשת פרויקט ארכיון. עדיף להתחיל מהיום, לצבור עקביות, ורק אחר כך להוסיף מידע קודם אם הוא באמת יעזור.
מי שעובר מאפליקציה אחרת צריך לשים לב במיוחד למונחים ולסיווגים. שתי אפליקציות יכולות לקרוא לאותה הוצאה בשם שונה או לחלק אותה אחרת. לפני שמסיקים שהתקציב השתנה, כדאי לוודא שההשוואה נעשית על בסיס קטגוריות דומות. אחרת, הבעיה אינה בכסף אלא באופן שבו הנתונים מסודרים.
החיכוכים שעדיין חשוב לקחת בחשבון
ניהול ידני הוא גם החוזקה וגם החולשה של חוויית השימוש. הוא נותן לי שליטה על האופן שבו אני מתאר הוצאה, אבל הוא דורש משמעת. אם אני שוכח לרשום רכישה, התמונה הופכת חלקית. אם אני דוחה את הרישום, אני עלול לא לזכור לאיזו קטגוריה הוא שייך. שום ממשק נוח לא יכול לתקן נתונים שלא נכנסו.
יש גם מחיר להתמקדות במעקב מפורט: חלק מהמשתמשים ירגישו שהם עסוקים בכסף יותר מדי. אם כל קנייה קטנה הופכת לבדיקה ארוכה, האפליקציה עלולה לפגוע בהתמדה במקום לעזור לה. במקרה כזה הייתי מפשט את הקטגוריות ומגדיר לעצמי רמת פירוט שאפשר לעמוד בה, גם אם היא פחות מושלמת.
המודל החינמי מאפשר להתחיל בלי לשלם, אבל קיימות רכישות בתוך האפליקציה בטווח של כמה שקלים ועד מאות שקלים לפריט. לכן כדאי לבדוק אילו יכולות זמינות ללא תשלום ומה דורש רכישה לפני שבונים על תהליך מסוים. מבחינתי, זה לא פגם אוטומטי, אך זו נקודה שצריך להביא בחשבון אם מחפשים כלי תקציב חינמי לחלוטין לאורך זמן.
גם משתמשים שמצפים לאוטומציה מלאה צריכים להגיע עם ציפיות מדודות. אפליקציה לניהול כסף אינה תחליף להבנה של חיובים, להכרת תנאי החשבון או לבדיקה של תנועות חריגות. היא יכולה לסדר את המידע ולעזור לחשוב, אבל האחריות לפרש את המצב ולקבל החלטה נשארת אצלי.
פרטיות, אבטחה והרגלי שימוש אחראיים
מכיוון שמדובר במידע פיננסי, אני מתייחס לאפליקציה ברצינות רבה יותר מאשר לאפליקציית רשימות רגילה. אני משתמש בסיסמה חזקה למכשיר, נמנע משיתוף גישה עם אנשים אחרים ובודק היטב כל פעולה לפני שאני מאשר אותה. גם אם האפליקציה מציגה את עצמה כמאובטחת, הרגלי המשתמש הם שכבת הגנה חשובה.
אני גם לא מזין מידע רגיש שאין לי צורך אמיתי לשמור. למעקב תקציבי בדרך כלל מספיק לדעת מה הייתה ההוצאה, מתי היא קרתה ולאיזו מטרה היא שייכת. צמצום המידע שנשמר מקטין את הנזק האפשרי במקרה של אובדן מכשיר או גישה לא מורשית.
אם כמה בני משפחה משתמשים באותו תקציב, צריך להחליט מראש מי רושם מה ומתי. אחרת נוצרים כפילויות, במיוחד כאשר אדם אחד מזין רכישה והשני מניח שהיא כבר מופיעה. האפליקציה יכולה להיות מרכז משותף טוב, אבל רק אם קובעים כלל פשוט וברור בתוך הבית.
למי עדיף לבחור חלופה אחרת
מי שחי כמעט כולו בתוך חשבון בנק אחד ורוצה רק התראות על חיובים עשוי להעדיף את האפליקציה הבנקאית. היא קרובה יותר למקור המידע ולעיתים דורשת פחות הקלדה. Wallet עדיפה כאשר רוצים תמונה רחבה יותר, תכנון לפי קטגוריות או שיטה שאינה תלויה רק בממשק של בנק מסוים.
מי שצריך הנהלת חשבונות לעסק, חשבוניות, דיווחים או הפרדה חשבונאית רשמית צריך לבחור כלי מקצועי יותר. Wallet יכולה לעזור להבין תזרים אישי, אך לא הייתי משתמש בה כתחליף למערכת חשבונאית של עסק או לייעוץ מקצועי.
גם חובבי גיליונות אלקטרוניים מושבעים עשויים להרגיש מוגבלים. אם חשוב לך לבנות נוסחאות משלך, לבצע ניתוחים מותאמים או לשלוט בכל עמודה, גיליון ייתן חופש רב יותר. הבחירה כאן היא בין נוחות והתמדה לבין גמישות מוחלטת.
מה כדאי לבדוק לפני שמתחייבים לשיטה
לפני שאני הופך את Wallet לכלי המרכזי שלי, אני בודק אם נוח לי להזין הוצאות בקצב החיים האמיתי שלי. לא בהדגמה מסודרת בבית, אלא אחרי קניות, נסיעות ויום עמוס. אם הפעולה קצרה מספיק כדי שאעשה אותה גם כשאין לי סבלנות, יש סיכוי טוב שאמשיך להשתמש באפליקציה.
אני בודק גם אם מבנה הקטגוריות מתאים לאופן שבו אני חושב על כסף. קטגוריות טובות אינן אלה שנראות מקצועיות ביותר, אלא אלה שעוזרות לי לקבל החלטה. אם אני רואה שהוצאות מסוימות מתפזרות בין כמה מקומות, אני מפשט את הסיווג במקום להאשים את עצמי בחוסר סדר.
בנוסף, אני עוקב אחרי התנהגות ולא רק אחרי סכומים. האם אני קונה יותר בסוף שבוע? האם חיובים קבועים משאירים פחות מרווח ממה שחשבתי? האם הוצאה מסוימת חוזרת תחת שמות שונים? אלה תובנות שימושיות יותר מסיכום חודשי יפה, משום שהן מצביעות על פעולה שאפשר לשנות.
מה הייתי רוצה לראות בהמשך
בהמשך הייתי רוצה לראות המשך התמקדות בהפחתת החיכוך: הזנה מהירה יותר, הסברים ברורים יותר למשתמש חדש ושמירה על מעבר חלק למי שכבר צבר היסטוריה. באפליקציה פיננסית, שיפור קטן בתהליך היומי יכול להיות חשוב יותר מתוספת נוצצת שמופיעה פעם בחודש.
הייתי גם עוקב אחרי האיזון בין יכולות חינמיות לבין רכישות. משתמשים מתחילים צריכים להבין במהירות אם הם יכולים לבנות שגרת מעקב שימושית בלי לשלם, ואילו משתמשים מתקדמים צריכים לדעת מה בדיוק הם מקבלים אם יבחרו להרחיב את השימוש. שקיפות כזאת משפיעה ישירות על האמון.
הדבר החשוב ביותר מבחינתי הוא שהאפליקציה תמשיך לעזור למשתמש לקבל החלטות, ולא רק להציג הרבה נתונים. גרפים וסיכומים מועילים רק כאשר הם מובילים לשאלה מעשית: מה אני משנה השבוע, מה אני מתכנן לחודש הבא, ואיזו הוצאה דורשת תשומת לב.
התאמה למשק בית: פסק הדין שלי
למשק בית שמוכן לקבוע גבולות, לבחור מי מזין הוצאות משותפות ולבדוק את הרישומים יחד, Wallet יכולה להיות עוגן שימושי לתיאום. היא מתאימה במיוחד למי שרוצה לזהות לאן הולכים כספי הבית בלי להפוך כל שיחה על קניות לוויכוח על זיכרונות. כדי להתחיל, הייתי בוחר קטגוריות מעטות, מסכם מה נחשב משותף, ומנסה את השגרה במשך כמה שבועות לפני שמכניסים עוד פרטים.
לעומת זאת, אם בני הבית אינם רוצים לרשום הוצאות, אם כל אחד מצפה לראות רק את יתרת הבנק שלו, או אם עצם השיתוף יוצר אי־נוחות, לא הייתי כופה עליהם כלי משותף. במקרה כזה עדיף מעקב אישי, אפליקציית הבנק לצורך בדיקת יתרה, או גיליון פשוט שרק מי שמעוניין בו מנהל. הבחירה הנכונה אינה זו שמרכזת הכי הרבה מידע, אלא זו שאנשים באמת מסכימים להשתמש בה.
בשורה התחתונה, Wallet – כסף, תקציב, האוצר היא בחירה טובה למי שרוצה לבנות הרגל מסודר של מעקב אחר הכנסות והוצאות. היא אינה קסם, אינה תחליף לחשבון הבנק ואינה מתאימה לכל מי שמעדיף אוטומציה מוחלטת או גיליון פתוח לחלוטין. אבל למשתמש שמוכן להזין מידע בעקביות ולבדוק אותו בצורה חכמה, היא יכולה להפוך את הכסף ממשהו מעורפל למערכת שאפשר להבין ולנהל.
אני אוהב במיוחד את האפשרות להתחיל בחינם, את הוותק של המוצר ואת העובדה שהוא נגיש גם למכשירים שאינם חדשים. הגרסה הנוכחית, 9.2.6, ממשיכה קו של מוצר שהתפתח לאורך שנים, אך עדיין דורשת מהמשתמש להיות שותף פעיל. אם אתה מחפש כלי שילווה אותך בהחלטות יומיומיות ולא רק יציג יתרה, Wallet היא אחת האפשרויות שהייתי מציע לנסות. רק התחיל פשוט, שמור על קטגוריות ברורות, ובדוק את ההרגלים שלך לפני שאתה מוסיף מורכבות.
יתרונות
- מעקב הוצאות קל וברור.
- סנכרון עם חשבונות בנק.
- תזכורות לתשלומים חשובים.
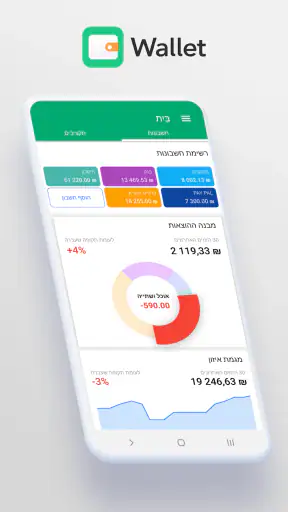
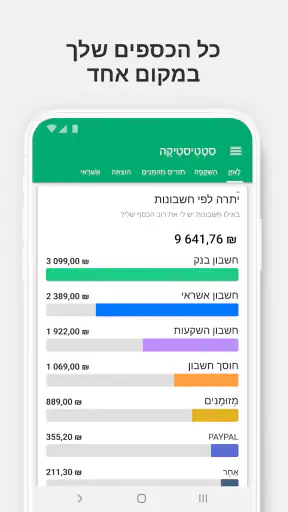
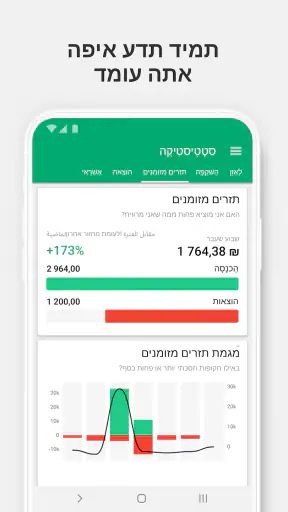
- דוחות גרפיים מפורטים.
- תמיכה במטבעות שונים.
חסרונות
- פרסומות שמופיעות לעיתים קרובות.
- אין תמיכה בעברית מלאה.
- תכונות מתקדמות בתשלום.
- מחייב הרשמה לשימוש מלא.
- איטיות בטעינת נתונים.
שאלות נפוצות
מהי המטרה העיקרית של אפליקציית Wallet - כסף, תקציב, האוצר?
האפליקציה Wallet - כסף, תקציב, האוצר נועדה לעזור למשתמשים לנהל את הכספים האישיים שלהם בצורה יעילה. היא מאפשרת מעקב אחר הוצאות והכנסות, תכנון תקציב חודשי, וקבלת תובנות על הרגלי צריכה, ובכך מסייעת לשמור על איזון כלכלי.
האם האפליקציה תומכת במספר חשבונות בנק ומטבעות?
כן, האפליקציה תומכת במספר חשבונות בנק ובמטבעות שונים. הדבר מאפשר למשתמשים לעקוב בצורה מסודרת אחרי כל החשבונות וההוצאות שלהם, בין אם הם מתבצעים במטבע מקומי או זר.
האם ישנה אפשרות לסנכרן את האפליקציה עם מכשירים אחרים?
אכן, האפליקציה מספקת אפשרות לסנכרון בין מכשירים שונים. כך ניתן לגשת למידע הפיננסי מכל מכשיר שבו משתמשים, בין אם מדובר בטלפון חכם, טאבלט או מחשב, תוך שמירה על עדכניות הנתונים.
האם האפליקציה מציעה התראות על חריגות מהתקציב?
כן, משתמשים מקבלים התראות והתראות על חריגות מהתקציב שהוגדרו מראש. תכונה זו מאפשרת למשתמשים להיות מודעים למצבם הכלכלי בזמן אמת ולבצע התאמות בהתאם לצורך.
מה רמת האבטחה של המידע באפליקציה?
האפליקציה מצוידת במערכות אבטחה מתקדמות להגנה על המידע הפיננסי של המשתמשים. כל המידע מוצפן והגישה אליו מוגבלת באמצעות סיסמאות ואימות דו-שלבי, כך שניתן להשתמש באפליקציה בביטחון מלא.