מנהל הכסף - מעקב אחר הוצאות
- דירוג
- 4.9
- הורדות
- +5,000,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- מנהל הכסף - מעקב אחר הוצאות
- קטגוריה
- פיננסיים
- שם החבילה
- com.freeman.moneymanager
- מפתח
- Horoscope365
- דירוג
- 4.9
- גרסה
- 1.1.126
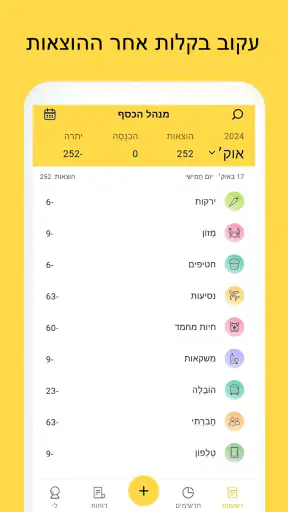
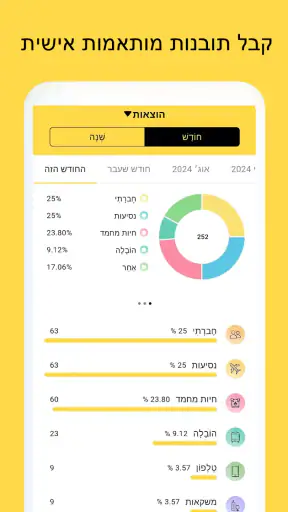
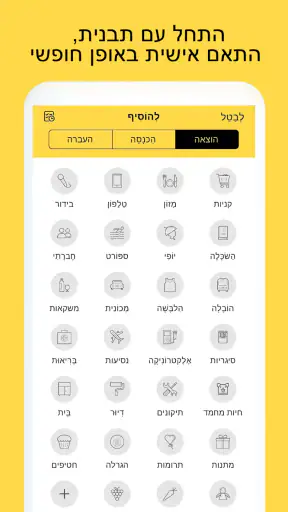
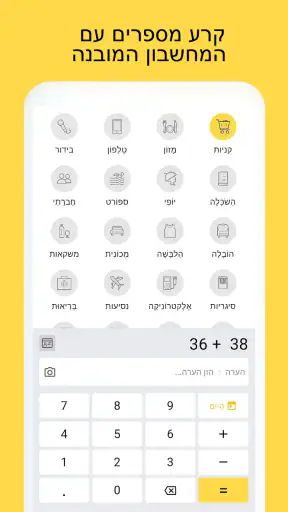
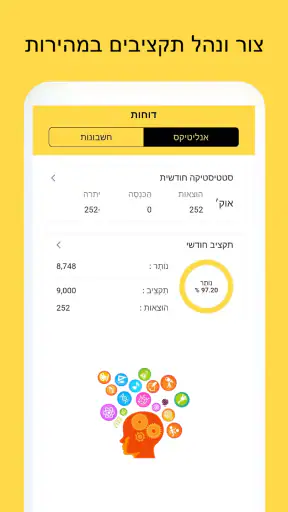
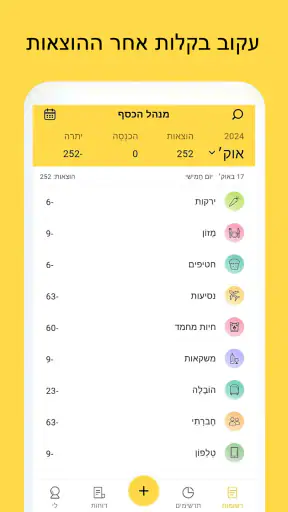
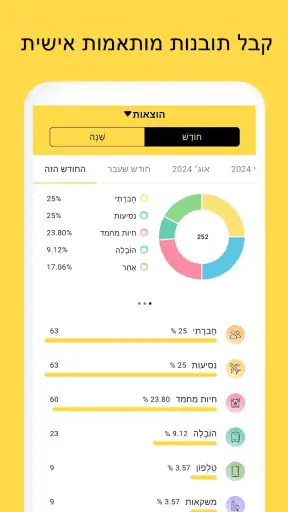
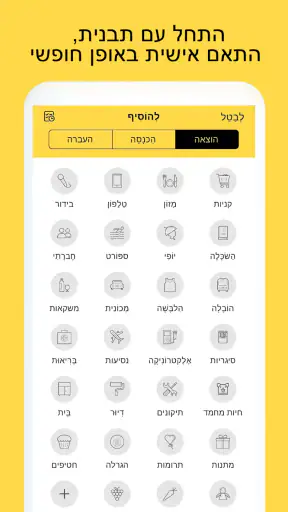
 ניתוח מאת Appcrazy
כשאני מנסה להשתלט על ההוצאות שלי, הבעיה בדרך כלל אינה חוסר רצון אלא חוסר תמונה ברורה: הכנסה נכנסת, חיובים יורדים, קניות קטנות מצטברות, ובסוף החודש קשה להבין לאן הכסף נעלם. מנהל הכסף - מעקב אחר הוצאות, מבית Horoscope365, ניגש בדיוק לנקודת הפתיחה הזאת. זו אפליקציה פיננסית חינמית שמרכזת ניהול תקציב, מעקב אחר הכנסות והוצאות, ומנסה להפוך את המעקב להרגל פשוט יותר.
אחרי שימוש באפליקציה, הרושם שלי הוא שהיא מתאימה בעיקר למי שרוצה להתחיל לעשות סדר בלי להיכנס מיד למערכת פיננסית מורכבת. היא אינה דורשת ממני להפוך את ניהול הכסף לפרויקט גדול; הערך שלה נמצא בפעולה החוזרת של רישום, בדיקה והשוואה בין מה שתכננתי לבין מה שבאמת קרה. החוזקה המרכזית היא יצירת נקודת מבט יומיומית על הכסף, ולא ניסיון להחליף יועץ פיננסי או מערכת חשבונאית מקצועית.
מהרגע שבו הכסף מתפזר ועד לתמונה ברורה יותר
אני פותח את הסקירה בשאלה מה קורה כשהוצאות קטנות מצטברות ואין לי תמונה ברורה של התקציב. בהמשך אתמקד באופן שבו אפשר להפוך רישום יומיומי להרגל מעשי, ובדרך שבה בחירה בקטגוריות עקביות עוזרת לזהות דפוסים בלי לסבך את המעקב.
מתחילים מהמצב האמיתי, לא מהתקציב האידיאלי
הדרך הנכונה להשתמש באפליקציה מתחילה דווקא לפני שמגדירים יעדים שאפתניים. אני ממליץ להתחיל בהכנסות ובהוצאות שכבר קיימות: משכורת, הכנסה נוספת, שכר דירה, חשבונות, קניות, תחבורה ובילויים. אם מדלגים ישר לתקציב מושלם, קל ליצור מספרים יפים שלא משקפים את החיים. כאן עדיף לבנות תמונה מעט לא נוחה אך אמינה.
המשמעות היא שכל רישום צריך לענות על שאלה פשוטה: מה קרה בפועל? הוצאה קטנה בבית קפה, תשלום קבוע או קנייה חד-פעמית אינם חשובים רק בפני עצמם. כשהם מצטברים, הם מראים דפוס. מנהל הכסף שימושית במיוחד כאשר אני מזין את ההוצאות סמוך למועד הרכישה, במקום לסמוך על הזיכרון בסוף השבוע.
העובדה שהאפליקציה מוצעת בחינם מורידה את מחסום הכניסה. אפשר להתחיל לבדוק את השיטה בלי להתחייב להוצאה קבועה, אף שיש בה רכישות בתוך האפליקציה בטווח של כמה שקלים ועד בערך מאה וחמישים שקלים לפריט. לכן אני מציע לבדוק היטב אילו אפשרויות נדרשות לי לפני רכישה, ולא להניח שכל שימוש מתקדם כלול באותה צורה.
הזנה יומיומית: הפעולה הקטנה שקובעת אם השיטה תעבוד
בשלב הבא אני רושם כל תנועה לפי סוגה: הכנסה או הוצאה. זה נשמע בסיסי, אבל דווקא כאן נמצא ההבדל בין אפליקציה שנפתחת פעם בחודש לבין כלי שבאמת עוזר. אם אני מזין הוצאה מיד לאחר הקנייה, קל יותר לשייך אותה לקטגוריה הנכונה ולזכור למה היא שימשה. אם אני דוחה את הרישום, כמה רכישות דומות עלולות להתערבב, ואז התמונה הופכת פחות מדויקת.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
הטיפ הכי שימושי מבחינתי הוא לא לרשום רק סכומים גדולים. תשלומים קבועים אמנם משפיעים מאוד על התקציב, אבל הוצאות קטנות הן לעיתים המקום שבו אפשר לזהות שינוי מעשי. לדוגמה, אם אני רואה שהוצאות מזון מחוץ לבית גדלות במשך כמה שבועות, אני יכול להחליט על גבול שבועי. זו החלטה שאפשר ליישם מיד, בניגוד ליעד כללי כמו “להוציא פחות”.
כדאי גם להחליט מראש איך מתייחסים להחזר כספי, העברה בין חשבונות או הוצאה ששולמה עבור אדם אחר. אם מכניסים כל תנועה בלי שיטה עקבית, הסכומים עלולים להיראות גבוהים או נמוכים מהמציאות. האפליקציה יכולה לעזור לארגן את המידע, אבל היא אינה יכולה לבחור במקומי את כללי הרישום. העקביות שלי חשובה לא פחות מהממשק.
מהכנסה לתקציב: להפוך מספרים להחלטה
אחרי שיש כמה רישומים, אני עובר מהזנה להתבוננות. כאן התקציב מקבל משמעות: לא רק כמה כסף יש, אלא כמה מותר לי להוציא בכל תחום בלי לפגוע בהתחייבויות אחרות. אני מעדיף להתחיל מקטגוריות רחבות וברורות, משום שחלוקה לעשרות סעיפים יוצרת עומס ומעודדת אותי להתעסק בסיווג במקום בהתנהגות.
בתרחיש יומיומי, נניח שאני מקבל הכנסה בתחילת החודש. אני מזין אותה, רושם את שכר הדירה והחשבונות, ומגדיר לעצמי מסגרת להוצאות משתנות. במהלך השבוע אני מוסיף קניות ונסיעות. באמצע החודש אני בודק לא רק כמה נשאר, אלא גם איזה תחום מתקדם מהר יותר מהתכנון. אם מדובר בקניות מזון, אפשר לתכנן קנייה מרוכזת יותר; אם מדובר בתחבורה, אולי צריך להיערך מראש לימים יקרים יותר.
הערך של התהליך אינו בתחזית מדויקת עד האגורה. גם אומדן סביר עדיף על תחושת בטן, בתנאי שאני מעדכן אותו כאשר המציאות משתנה. הוצאה חריגה אינה בהכרח כישלון של התקציב; היא יכולה להיות סימן לכך שהתקציב לא כלל אירועים עונתיים, תיקונים או מתנות. כך אני משתמש ברישומים כדי לשפר את התכנון הבא, ולא רק כדי לשפוט את החודש שעבר.
העברת המידע בין מכשיר, אדם והרגל
ניהול כסף אינו מסתיים כשהנתון נשמר באפליקציה. יש כאן כמה “העברות” חשובות: מהארנק או החשבון אל הרישום, מהרישום אל קטגוריה, ומהקטגוריה אל החלטה. אם אחד המעברים האלה נשבר, הנתונים נשארים במערכת אבל אינם משנים את ההתנהלות. לכן אני רואה באפליקציה כלי שמתווך בין פעולה יומיומית לבין שיחה רחבה יותר על סדרי עדיפויות.
למשל, אם בני זוג מנהלים הוצאות משותפות, חשוב לקבוע מי מזין מה ומתי. ללא כלל פשוט, אדם אחד עלול לרשום קנייה מיד ואדם אחר להמתין, והתקציב המשותף ייראה חלקי. במקרה כזה, עדיף לקבוע זמן קצר וקבוע לעדכון ולשמור על אותה שיטת סיווג. האפליקציה יכולה להיות נקודת מפגש טובה, אך היא אינה פותרת לבדה חוסר תיאום בין משתמשים.
אותו עיקרון נכון גם למי שמחליף בין טלפון, מחשב או אמצעי תשלום. לפני שאני מסתמך על הסיכום, אני בודק שכל ההכנסות וההוצאות הרלוונטיות נכנסו באותה שיטה. אם רישום אחד נעשה לפי תאריך העסקה ורישום אחר לפי תאריך החיוב, הסיכום החודשי עשוי להרגיש מבלבל. זו אינה בהכרח בעיה של האפליקציה, אלא נקודה שדורשת ממני משמעת.
מה מקבלים בסוף התהליך
כאשר אני מזין נתונים באופן רציף, התוצאה המועילה ביותר היא תחושת שליטה מעשית. אני יכול לראות אילו הוצאות חוזרות, מה מכביד על החודש, ואיפה יש מקום לשינוי. במקום לשאול “למה אין לי כסף?”, אני יכול לשאול שאלה מדויקת יותר: “איזה סוג הוצאה גרם לחריגה, והאם זו חריגה חד-פעמית או דפוס?”
זו גם הסיבה שהאפליקציה מתאימה למתחילים. היא אינה מחייבת אותי להבין השקעות, מיסוי או ניתוח פיננסי מורכב כדי להפיק ממנה תועלת. מי שרוצה לעקוב אחר תקציב אישי, סטודנט שמנסה לאזן הכנסה והוצאות, או משפחה שרוצה להפסיק לנהל הכול מהזיכרון, עשויים למצוא כאן נקודת התחלה נוחה.
מצד שני, משתמשים מתקדמים צריכים להגדיר ציפיות. אם אני זקוק לסנכרון אוטומטי עם חשבונות, לדוחות חשבונאיים מפורטים, לניהול עסק או לתכנון השקעות, אפליקציה ייעודית ומורכבת יותר עשויה להתאים לי טוב יותר. מנהל הכסף מתמקדת במעקב ובתקציב, ולכן היתרון שלה בפשטות עלול להפוך לחיסרון כאשר הדרישות שלי גדלות.
איפה התהליך מתחיל להיתקע
החיכוך הראשון הוא עצם הצורך להזין מידע. מי שמצפה שהאפליקציה תעשה את כל העבודה במקום המשתמש עלול להתאכזב. מעקב ידני דורש הרגל, ובימים עמוסים קל לדחות אותו. הפתרון שלי הוא לקבוע רגע קבוע לעדכון, למשל אחרי קניות או לפני השינה, ולא לחכות לסוף החודש.
החיכוך השני הוא סיווג. הוצאה אחת יכולה להתאים לכמה תחומים, במיוחד בקנייה מרוכזת. אם אני משנה את הכללים בכל פעם, ההשוואה בין חודשים מאבדת משמעות. לכן עדיף לבחור קטגוריה עקבית גם אם היא אינה מושלמת. המטרה היא לזהות מגמות שמובילות להחלטה, לא לייצר הנהלת חשבונות מדויקת לחלוטין.
החיכוך השלישי קשור לציפיות מהתקציב. תקציב אינו מגבלה קסומה שמונעת חריגה; הוא כלי שמתריע בפניי מוקדם יותר. אם אני מגדיר סכום נמוך מדי רק כדי להרגיש בשליטה, אמצא את עצמי חורג שוב ושוב. עדיף להתחיל ממספר שנשען על ההתנהלות בפועל, ואז לצמצם בהדרגה כאשר ברור לי איפה אפשר לעשות זאת.
גם הרכישות בתוך האפליקציה דורשות תשומת לב. הגרסה הבסיסית החינמית מספיקה כדי לבדוק אם שיטת המעקב מתאימה לי, ולכן לא הייתי ממהר לשלם לפני שהשלמתי כמה מחזורי שימוש. אם אפשרות מסוימת חוסכת לי זמן או פותרת מגבלה שמפריעה לי מדי יום, אפשר לשקול אותה; אם היא רק מוסיפה נוחות קטנה, כדאי להשוות את התועלת להרגל שכבר עובד.
למי היא מתאימה, ולמי עדיף לחפש חלופה
אני ממליץ על מנהל הכסף למי שרוצה לראות את ההוצאות במקום אחד ולהתחיל מתהליך ברור: להזין, לסווג, להשוות ולתקן. היא מתאימה במיוחד למי שמעדיף שליטה ידנית ומוכן להשקיע כמה דקות בעדכון. דירוג ממוצע של 4.9, יחד עם יותר מחמישה מיליון התקנות, מצביע על שימוש רחב וקבלה חיובית מצד קהל גדול, אבל גם נתונים כאלה אינם מחליפים בדיקה של התאמה אישית.
היא פחות מתאימה למי שאינו מוכן להזין נתונים בעצמו, למי שמחפש מערכת אוטומטית לחלוטין, או למי שצריך כלי מקצועי לניהול עסק. במקרה הראשון, שירות שמתחבר ישירות לחשבונות עשוי להיות נוח יותר, אם כי הוא מגיע בדרך כלל עם שיקולים אחרים של שליטה, פרטיות ותלות בסנכרון. במקרה השני, תוכנת חשבונאות ייעודית תציע עומק שמעקב תקציבי פשוט אינו נועד לספק.
גם למי שחולק תקציב עם אחרים כדאי לבדוק את שגרת העבודה לפני שמסתמכים על הסיכומים. אם אין הסכמה מי מזין תנועות משותפות, אפילו כלי טוב יפיק תמונה חלקית. לעומת זאת, אדם יחיד שמחפש שיטה קלה להבנת ההוצאות עשוי להפיק ערך מהר יחסית, במיוחד אם הוא מתחיל בקטגוריות מעטות ולא מעמיס על עצמו.
פרטים שכדאי לדעת לפני שמתקינים
האפליקציה מסווגת ככלי פיננסי, זמינה ללא עלות בסיסית, ומתאימה לגילאי PEGI 3. היא פועלת במכשירים עם Android 6.0 ומעלה, והגרסה הנוכחית שלה היא 1.1.126. מבחינתי, אלה פרטים חשובים בעיקר למי שמשתמש במכשיר ותיק או רוצה לוודא מראש שהאפליקציה מתאימה לסביבת העבודה שלו.
היא הושקה ב-5 בספטמבר 2022, ומפותחת על ידי Horoscope365. מספר הביקורות המוצג בחנות הוא 98, בעוד שמספר הדירוגים הכולל מגיע לכ-262 אלף. הפער הזה מזכיר לי להתייחס לדירוג הכללי כאינדיקציה ראשונית בלבד: הוא יכול להעיד על שביעות רצון רחבה, אך אינו מספר לי אם כל תכונה מתאימה דווקא לאופן שבו אני מנהל כסף.
במהלך השבוע הראשון שלי עם כלי כזה, הייתי עושה ניסוי קטן: רושם את כל ההוצאות בלי לנסות לשנות דבר, בודק אילו קטגוריות חוזרות, ורק אחר כך מגדיר יעד. כך אני נמנע מהטעות הנפוצה של יצירת תקציב לפי מה שהייתי רוצה שיקרה. לאחר מכן אפשר לבחור שינוי אחד בלבד, כמו הגבלת קניות ספונטניות או תכנון טוב יותר של הוצאות קבועות, ולבדוק אם המעקב הופך אותו לאפשרי.
מהירות, עומס ושימוש לאורך זמן
כשאני בוחן כלי תקציב, מהירות אינה רק השאלה אם הוא נפתח מיד. חשוב לי גם אם פעולת רישום קצרה משתלבת ביום עמוס, או אם כל עדכון מרגיש כמו משימה נוספת. השימוש במנהל הכסף נשען על הזנת נתונים ובדיקה שלהם, ולכן הציפייה הנכונה היא לחוויה שמשרתת פעולות קטנות וחוזרות, ולא למערכת שמבצעת את המעקב במקומי. אם אני משאיר את כל הרישומים לסוף השבוע, גם ממשק נוח לא יפתור את עומס ההשלמה.
יש רגעים שבהם המעקב נעשה כבד יותר: סוף חודש, מעבר דירה, חופשה או תקופה עם הוצאות לא רגילות. אז אני עשוי לגלות ששכחתי כמה תשלומים או שאיני בטוח לאיזו קטגוריה לשייך קנייה. במקום להשלים הכול בבת אחת ולנחש, עדיף להוסיף קודם את התנועות שאני זוכר בוודאות, לסמן לעצמי היכן התמונה חלקית, ולהימנע ממסקנות נחרצות על חריגה. כך הנתונים נשארים שימושיים גם אם אינם מושלמים.
לגבי יציבות, אני נזהר מלהבטיח התנהגות זהה בכל מכשיר או בכל מצב. מבחינתי המבחן המעשי הוא האם אני מצליח לחזור לשגרת הרישום אחרי יום עמוס או הפסקה, ולא רק אם הכול התנהל חלק בשימוש קצר. כדי לצמצם אובדן של מידע, אני לא מסתמך על הזיכרון בלבד: אחרי הזנה משמעותית אני בודק שהרישום מופיע במקום שבו ציפיתי לראות אותו, ובסקירה התקופתית משווה את הסיכומים לתנועות שאני יודע שהתרחשו.
איך להתאושש מהפסקה בלי להתחיל מחדש
אם פספסתי כמה ימים, קל לחשוב שהתקציב כבר לא מועיל ולנטוש אותו. אני מעדיף לחזור בצורה מדורגת: קודם לרשום הכנסות והוצאות קבועות שאני יכול לאמת, אחר כך להשלים רכישות גדולות, ולבסוף להוסיף את ההוצאות הקטנות שאני זוכר. אם יש סכום שאינני בטוח בו, עדיף להשאיר את התמונה חלקית מאשר להמציא דיוק. המטרה היא לחזור לקבל החלטות טובות יותר, לא להעניש את עצמי על פער ברישום.
עוד דרך להקל על חזרה היא לבחור נקודת התחלה ברורה, למשל היום שבו אני מחדש את המעקב, במקום לנסות לשחזר כל תנועה ישנה. במקרה כזה, הסיכום של התקופה הקודמת יהיה פחות מלא, אך ההרגל העתידי עשוי להיות אמין יותר. אני משתמש בתקופה החסרה כתזכורת לשפר את שגרת העדכון, ולא כסיבה למחוק את כל העבודה שכבר עשיתי.
אם אני מתקין אותה במכשיר ותיק, חשוב לזכור את דרישת מערכת ההפעלה ולא לצפות שכל מכשיר יגיב באותה צורה. גם בלי להעמיס על הטלפון, עדכון תכוף של נתונים ופתיחת מסכים רבים ברצף אינם תנאי הכרחי לשיטה: אפשר לרשום הוצאות סמוך להתרחשותן ולבדוק את התמונה במועד קבוע. כך השימוש נשאר ממוקד, והאפליקציה אינה הופכת לעוד דבר שצריך לבדוק ללא צורך.
הבחירה בין רישום ידני לחלופות אוטומטיות
בהשוואה לגיליון אלקטרוני, היתרון של אפליקציה ייעודית הוא שהמעקב מתנהל בתוך כלי שמיועד לניהול הכנסות והוצאות, ולא דורש ממני לבנות בעצמי טבלאות ונוסחאות. מצד שני, גיליון מעניק למי שאוהב להתאים כל שדה שליטה רבה יותר. אם אני נהנה לבנות שיטה משלי ויש לי צורך בניתוחים מיוחדים, ייתכן שגיליון יהיה גמיש יותר; אם אני רוצה להתחיל לעקוב בלי להקים מערכת מאפס, מנהל הכסף היא אפשרות פשוטה יותר.
מול שירותים שמייבאים תנועות באופן אוטומטי, הבחירה כאן היא גם בחירה בסגנון עבודה. רישום ידני מעודד אותי לשים לב לרכישה ברגע שהיא מתרחשת, ולעיתים עצם ההזנה גורמת לי לחשוב אם ההוצאה מתאימה לתכנון. האוטומציה נוחה למי שרוצה פחות תחזוקה, אך היא אינה בהכרח מלמדת אותי לעצור ולבחון החלטה. אם אני כבר יודע שאדלג על רישום ידני, נוחות של חלופה אוטומטית יכולה להיות חשובה יותר מהיתרון הזה.
אני גם לא מתייחס לאפליקציה כתחליף לכלים בנקאיים. היא יכולה לעזור לי לנהל תמונה תקציבית, בעוד שהחשבון עצמו הוא המקום שבו מתבצעות התנועות. כדי למנוע פערים, אני בוחר מראש מקור מידע אחד לכל סוג רישום ולא מזין את אותה הוצאה פעמיים. זו נקודה קטנה אך חשובה: כפילות יוצרת תחושה שההוצאות גבוהות מדי, והשמטה יוצרת תחושה שהתקציב במצב טוב מכפי שהוא באמת.
שגרת בדיקה שמפיקה יותר מהמספרים
כדי להפוך את הרישומים להחלטות, אני לא מסתפק במבט על הסכום הכולל. פעם בשבוע אפשר לבחור שאלה אחת בלבד: איזו הוצאה הפתיעה אותי, איזה חיוב צפוי בקרוב, או איזה תחום נע במהירות רבה מהצפוי? כך אני מונע מצב שבו אני פותח את האפליקציה, רואה הרבה מספרים, וסוגר אותה בלי לעשות דבר. בדיקה קצרה עם מטרה ברורה מועילה לי יותר מסקירה תכופה שאין לה שאלה.
יש גם ערך בהפרדה בין סכום שנראה גדול לבין סכום שבאמת דורש שינוי. תשלום חד-פעמי יכול להכביד על חודש מסוים אך לא לחזור, בעוד כמה הוצאות קטנות עשויות להצטבר שוב ושוב. לפני שאני מצמצם קטגוריה, אני בודק אם מדובר בדפוס או באירוע נקודתי. כך התקציב נשאר מציאותי ואינו הופך לרשימת איסורים שאי אפשר להתמיד בה.
למי שמנסה לחסוך למטרה, כדאי להגדיר את החיסכון כהחלטה מעשית ולא רק כמשאלה כללית. אני בודק תחילה אילו התחייבויות קבועות כבר קיימות, ואחר כך רואה מה נשאר להוצאות משתנות ולמטרה שבחרתי. אם המסגרת אינה מסתדרת, הנתונים עוזרים לי להבין אם צריך לשנות את היעד, את קצב ההוצאה או את סדר העדיפויות. זו אינה הבטחה שהאפליקציה תמצא כסף נוסף, אלא דרך להחליט על בסיס תמונה ברורה יותר.
השורה התחתונה שלי
מנהל הכסף - מעקב אחר הוצאות היא אפליקציה פשוטה יחסית, אבל הפשטות שלה יכולה להיות יתרון אמיתי. היא נותנת לי מסגרת לעבור מהרגשה מעורפלת על מצב החשבון לרישום שאפשר לבדוק ולפעול לפיו. התהליך עובד כאשר אני מקפיד על הזנה עקבית, משתמש בקטגוריות באופן אחיד, ומבין שהתקציב הוא כלי לקבלת החלטות ולא הבטחה שלא יהיו חריגות.
אני ממליץ עליה בעיקר למי שמתחיל לנהל תקציב ורוצה להרגיש את התהליך בידיים שלו. היא אינה הבחירה הראשונה שלי לצרכים אוטומטיים, עסקיים או מתקדמים, אבל עבור מעקב אישי יומיומי היא מספקת בסיס נגיש וברור. אם אני מוכן להקדיש כמה דקות לרישום במקום לחכות לסוף החודש, היא יכולה להפוך את ניהול הכסף מהרגל מעורפל לתהליך שאפשר באמת לבצע.
יתרונות
- ממשק פשוט וידידותי לשימוש.
- מעקב בזמן אמת אחר הוצאות.
- סנכרון נתונים עם חשבונות בנק.
- התראות חכמות לחיסכון בהוצאות.
- נתונים מוצגים בגרפים ברורים.
חסרונות
- חלק מהפיצ'רים זמינים רק בפרימיום.
- אין תמיכה בשפות רבות.
- דורש הרשאות גישה רבות.
- אין אפשרות לייצוא נתונים לקובץ.
- תלוי בחיבור אינטרנט מתמיד.
שאלות נפוצות
מהי מטרת האפליקציה מנהל הכסף - מעקב אחר הוצאות?
האפליקציה מנהל הכסף נועדה לעזור למשתמשים לנהל ולעקוב אחר ההוצאות וההכנסות שלהם בקלות וביעילות. היא מספקת כלים ליצירת תקציב מותאם אישית, מעקב אחר קטגוריות שונות של הוצאות, וניתוח נתונים כדי לשפר את המצב הכלכלי האישי.
האם האפליקציה תומכת במספר מטבעות?
כן, האפליקציה תומכת במספר מטבעות, כך שמשתמשים יכולים לנהל תקציב במטבע המתאים למדינה שלהם או במטבעות שונים אם מדובר בהוצאות בינלאומיות. ניתן לשנות את ההגדרות ולהתאים את המטבע לפי הצורך.
האם ניתן לייבא או לייצא נתונים ממנהל הכסף?
האפליקציה מאפשרת ייבוא וייצוא נתונים לקבצים חיצוניים כמו Excel או CSV. זה נותן למשתמשים גמישות לנהל את הנתונים שלהם גם מחוץ לאפליקציה, לגבות אותם או לשתף עם יועצים פיננסיים.
האם יש אפשרות להגדיר התראות באפליקציה?
כן, משתמשים יכולים להגדיר התראות כדי לקבל תזכורות על חשבונות שצריכים לשלם, תקציב שעומד להיגמר, או על כל יעד פיננסי אחר שהוגדר באפליקציה. ההתראות ניתנות להתאמה אישית בהתאם לצרכים האישיים.
האם האפליקציה מאובטחת לשימוש?
האפליקציה משתמשת בטכנולוגיות אבטחה מתקדמות כדי להבטיח שהנתונים הפיננסיים של המשתמשים יהיו מוגנים. יש אפשרות להוסיף שכבות הגנה כמו סיסמאות או זיהוי ביומטרי כדי להבטיח שרק המשתמש המורשה יוכל לגשת למידע האישי שלו.