מטבע יציג
- דירוג
- 4.1
- הורדות
- +10,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- מטבע יציג
- קטגוריה
- פיננסיים
- שם החבילה
- com.AppAndGo.matbea
- מפתח
- Naor David Melamed
- דירוג
- 4.1
- גרסה
- 1.05
 ניתוח מאת Appcrazy
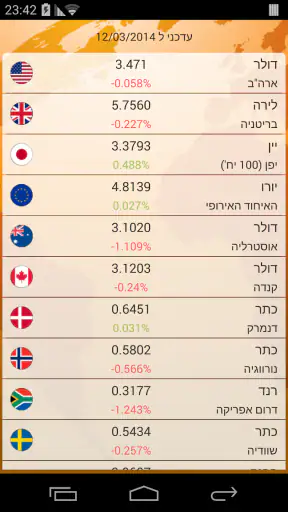
כשכמה אנשים בבית בודקים יחד מחיר של מוצר מחו״ל, לא תמיד צריך לפתוח חשבון בנק או להקים תקציב משותף. לפעמים כל מה שצריך הוא להכניס סכום ולראות מה הוא שווה בשקלים. מטבע יציג מתאימה לרגע הקטן הזה: כלי פיננסי ממוקד שמיועד להמרת מטבע, ולא לניהול כספים של משק בית שלם. בעיניי, הערך שלה נובע דווקא מהגבול הברור הזה.
אפשר להשתמש בה בחינם, ודירוג המשתמשים הממוצע שלה הוא 4.1 מתוך 5, עם כעשרת אלפים התקנות. אלה סימנים לכך שמדובר בכלי מוכר למדי בקרב מי שמחפש המרה בסיסית, אבל הם לא קובעים אם היא מתאימה לכל בני הבית או לכל עסקה. הבחירה תלויה בעיקר בשאלה אם אתם צריכים אומדן מהיר, או תיעוד וחישוב מלאים יותר.
להמיר מחיר בלי להפוך את זה לפרויקט משפחתי
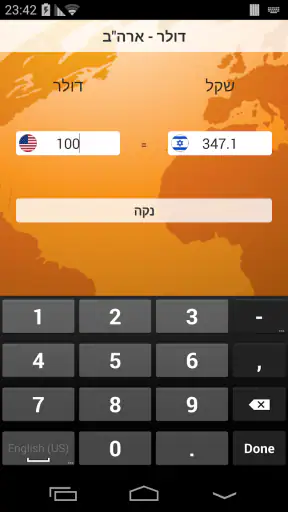
היתרון הראשון מורגש כבר במשימה הבסיסית: מזינים סכום בשקלים ובוחרים מטבע זר כדי לקבל המרה. אין כאן ניסיון להעמיס על המשתמש מסכים של תקציב, השקעות, חשבונות או מעקב הוצאות. עבורי, המיקוד הזה הוא גם הסיבה העיקרית לפתוח אותה במקום אפליקציה בנקאית.
תרחיש ביתי מציאותי הוא החלטה משותפת אם להזמין מוצר שמחירו נקוב במטבע זר. אדם אחד יכול לבדוק את המחיר, להסביר לשאר בני הבית את סדר הגודל בשקלים, ואז להשוות מול משלוח ועלויות נוספות. האפליקציה עוזרת לנהל את השיחה סביב מספר מובן, אבל היא לא מסנכרנת החלטות ולא מחליפה את הצורך להסכים מי משלם ומה כלול בתקציב.
נניח שילד או בן משפחה צעיר מצא משחק או אביזר באתר מחו״ל ושואל אם המחיר “באמת זול”. אפשר להמיר את הסכום יחד וללמד שהמספר אינו בהכרח העלות הסופית: משלוח, מסים ותנאי החיוב עשויים לשנות אותה. זה שימוש מועיל דווקא מפני שהפעולה פשוטה, אך כדאי שמבוגר יבדוק את פרטי העסקה לפני רכישה.
המשפט הקצר “מטבע יציג” משקף את התפקיד המצומצם שלה: חישוב לפי שער יציג, ולא כלי לחיזוי תנודות או לניהול מסחר. זו הבחנה חשובה כשמשתמשים בה בבית. היא יכולה לסייע בשיחה על מחיר, אך אינה מציגה את כל התמונה של חיוב בכרטיס, הקצבת דמי כיס או חלוקת הוצאות.
שימוש משותף בלי לבלבל בין משתמשים
במכשיר שמשמש כמה בני משפחה, כדאי להתייחס אליה כאל מחשבון משותף ולא כאל מקום לשמור בו מידע אישי. כל אחד יכול להיעזר בה לבדיקה נקודתית, אך חישוב שמופיע על המסך אינו מסביר מי ביקש אותו, לאיזו רכישה הוא שייך או מי אישר את הקנייה. אם יש כמה בדיקות במקביל, הדרך הפשוטה למנוע בלבול היא לומר בקול את הסכום והמטבע לפני שמסתכלים על התוצאה.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
אני ממליץ להפריד בין בדיקת מחיר לבין החלטת רכישה. למשל, מי שבודק מחיר עבור בן משפחה יכול להעביר לו את האומדן בשקלים, אבל לציין שזה אומדן לפי שער ולא הבטחה לחיוב. כך לא נוצר מצב שבו המספר מועתק לרשימת הוצאות כאילו הוא הסכום הסופי.
יש כאן גם גבול מעשי: לא כדאי להניח שאפליקציה שמותקנת על מכשיר משותף יודעת לנהל הרשאות בין בני הבית או לשמור לכל אדם היסטוריה נפרדת. כאשר חשוב לכם לדעת מי ביצע איזו בדיקה, רשמו את הפרטים בכלי שאתם כבר משתמשים בו לתיאום, או בצעו כל חישוב בזמן השיחה. זו אינה אפליקציה לניהול משק בית, ולכן האחריות על התיאום נשארת אצל המשתמשים.
הגדרת ציפיות לפני שמתחילים
האפליקציה מתאימה למי שמבקש תשובה זריזה, לא למי שמצפה שכל בני הבית יראו אותו מידע או יקבלו חישוב מעודכן באותו זמן. לפני שמסתמכים על תוצאה, כדאי להחליט מה בודקים: מחיר של מוצר, תקציב לנסיעה או השוואה בין הצעות. כשמפרידים בין השאלות האלה, קל יותר לא לבלבל אומדן כללי עם עלות של עסקה מסוימת.
אם מדובר ברכישה משפחתית גדולה, אני מציע לכתוב לצד ההמרה גם את המטבע המקורי ואת מה שעוד צריך לבדוק, למשל משלוח או אמצעי תשלום. זה טיפ שימושי במיוחד כשמישהו אחר ישלים את הקנייה מאוחר יותר: הוא יוכל לראות מה היה בסיס ההשוואה, ולא להסתמך על זיכרון של מספר בשקלים בלבד.
השימוש החינמי מקל לנסות אותה בלי להפוך את ההתקנה להחלטה כלכלית בפני עצמה. עם זאת, החינם אינו אומר שהיא מרכזת את תהליך הקנייה. אם המטרה היא לתעד תקציב משותף, לחלק תשלומים או לעקוב אחרי התחייבויות של כל אחד, עדיף להשתמש בכלי שמיועד לכך ולשמור את ההמרה כשלב עזר בלבד.
גיל, אמון והסבר על כסף
דירוג הגיל PEGI 3 מצביע על התאמה לקהל רחב, והפעולה המרכזית קלה להסבר גם למי שאינו מורגל באפליקציות פיננסיות. אפשר להראות לילד איך מחיר במטבע אחר מקבל ערך משוער בשקלים, ולדבר על ההבדל בין תג מחיר לבין הסכום שיורד בפועל. בעיניי, זו הזדמנות להסביר מושג שימושי, לא סיבה לתת לילד לבצע רכישה לבדו.
הכלי עצמו אינו תחליף לשיקול דעת של הורה או של מבוגר אחראי. כשהבדיקה קשורה לקנייה, כדאי לוודא יחד מהו המטבע, האם המחיר כולל משלוח, ואיך יתבצע התשלום. כך התוצאה הופכת לנקודת פתיחה לשיחה שקופה, במקום למספר שנראה מדויק יותר מכפי שהוא.
האפליקציה פותחה על ידי Naor David Melamed, והיא זמינה מאז 12 במרץ 2014. הגרסה הנוכחית היא 1.05, והיא דורשת Android 5.0 ומעלה. למי שמתקין אותה על מכשיר ישן או משותף, כדאי לבדוק מראש שהמערכת נתמכת; בבית עם כמה מכשירים, אין להניח שהתקנה אחת תפתור את צורכי ההמרה של כולם.
איך להשתמש בה לתיאום החלטה
דרך טובה להשתמש בה יחד היא לבחור מראש אדם אחד שמבצע את ההמרה, ואז לבדוק את הסכום המקורי והתוצאה מול שאר בני הבית. כך נמנעות גרסאות שונות של אותה בדיקה, במיוחד כאשר משווים כמה מוצרים או מתכננים הוצאה משותפת. אם כל אחד פותח כלי אחר, ייתכן שתקבלו אומדנים מעט שונים בגלל הבדלים בשער או בזמן הבדיקה.
בנסיעה משפחתית, למשל, אפשר להעריך מראש את עלות הלינה ואת התקציב היומי בנפרד, ולשתף את הסכומים בשקלים בקבוצת המשפחה. חלוקה לפי סוג הוצאה עוזרת להבין על מה מדברים, אך היא אינה רישום של מה שכבר שולם. ברגע שמתחילים לצבור הוצאות בפועל, רשימה משותפת או אפליקציית תקציב תהיה מסודרת יותר.
עוד טיפ קטן הוא לשמור את המטבע המקורי לצד האומדן, במיוחד כשמעבירים את המידע לאדם אחר. אם נשאר רק מספר בשקלים, קל לשכוח אם הוא התייחס למחיר לפני משלוח, למוצר מסוים או לסכום כולל. שתי פיסות המידע יחד מצמצמות את הסיכוי שמישהו יסתמך על חישוב בהקשר הלא נכון.
איך האפליקציה מרגישה בשימוש יומיומי
תרחיש יומיומי פשוט ממחיש את הערך שלה. נניח שאני מתכנן להזמין מוצר שמחירו מופיע במטבע זר, או רוצה להבין אם סכום מסוים יספיק לי במהלך נסיעה. במקום לבצע חישוב ידני, אני מכניס את הסכום ומקבל נקודת ייחוס מהירה. זה לא מחליף את הסכום הסופי שיופיע בכרטיס האשראי, אבל הוא עוזר להבין את סדר הגודל לפני שמקבלים החלטה.
מבחינת נגישות, דירוג הגיל PEGI 3 הופך אותה לרלוונטית לקהל רחב. גם מי שלא רגיל להשתמש באפליקציות פיננסיות יכול להבין את הרעיון במהירות, משום שהפעולה המרכזית אינה דורשת ידע מוקדם במטבעות או במונחים כלכליים.
למי היא באמת שימושית
אני רואה בה התאמה טובה לשלושה סוגי משתמשים. הראשון הוא נוסעים שרוצים להעריך מחירים בזמן תכנון או במהלך שהות בחו״ל. השני הוא קונים באינטרנט שנתקלים במחיר שאינו בשקלים. השלישי הוא מי שמקבל הצעת מחיר, חשבונית או סכום להעברה ורוצה לבצע בדיקה מהירה לפני שהוא ממשיך.
היא יכולה להיות שימושית גם בבית, למשל כאשר משווים בין מוצר מקומי למוצר מיובא. במקרה כזה, ההמרה עצמה היא רק השלב הראשון. כדאי להוסיף בראש גם משלוח, מסים, עמלת כרטיס והפרש שער, מפני שהמספר שמתקבל באפליקציה אינו בהכרח הסכום שיופיע בפועל בחיוב.
המשתמש שצריך רק המרה מזדמנת ייהנה מהפשטות. לעומת זאת, מי שמנהל נסיעות עסקיות, מתעד הוצאות או חייב דיוק חשבונאי בכל עסקה, כנראה יעדיף אפליקציה שמאפשרת לשמור היסטוריה, לצרף קבלות ולחשב את העלות הסופית לפי אמצעי התשלום.
מה עומד מאחורי השימוש בשער יציג
כאן חשוב להיות מדויקים: שער יציג הוא בסיס השוואה, לא הבטחה לכך שהבנק, חברת האשראי או בית העסק יחייבו בדיוק באותו יחס. בעולם האמיתי יכולים להיכנס לתמונה מרווח המרה, עמלה, תזמון העסקה והדרך שבה הספק מעגל את הסכום.
לכן אני משתמש בתוצאה של מטבע יציג כנקודת התחלה לקבלת החלטה, ולא כאישור סופי למחיר. אם התוצאה מראה שהרכישה עולה בערך סכום מסוים בשקלים, אני בודק לאחר מכן את תנאי התשלום עצמם. ההרגל הקטן הזה מונע טעות נפוצה: לחשוב שהמרה מהירה היא גם חשבון סופי.
טיפ נוסף הוא להמיר את כל הסכום ולא רק את מחיר הפריט. בנסיעה, למשל, עדיף לבדוק יחד לינה, תחבורה והוצאות יומיומיות משוערות, במקום להסתמך על תחושה כללית לגבי המטבע. כך אפשר לראות אם התקציב שקבעתם בשקלים באמת מתאים לתוכנית.
ההתפתחות של המוצר ומה אפשר ללמוד ממנה
העובדה שיש לה סביב שמונה מאות דירוגים וכמאתיים וחמישים ביקורות מצביעה על כך שהיא כבר נבחנה על ידי קהל ממשי. עם זאת, מספרים כאלה לא מספרים לבדם אם היא מתאימה לכל תרחיש. בדיקה אישית של אופן ההמרה ושל נוחות הממשק חשובה יותר מהסתמכות על הציון בלבד.
מבחינת משתמשים קיימים, הגרסה הנוכחית אינה משנה את העיקרון שעליו האפליקציה נשענת: לבחור סכום ומטבע ולקבל המרה. מי שכבר רגיל לזרימת העבודה הזו לא צריך לשנות את הרגליו. השאלה החשובה יותר היא האם הפשטות עדיין מספיקה לצרכים שהתפתחו סביבו.
שלושה שימושים חכמים מעבר לבדיקה מהירה
השימוש הראשון שאני ממליץ עליו הוא בדיקת כדאיות לפני יציאה לקופה. אם אתם רואים מחיר במטבע זר, בצעו המרה, ולאחר מכן כתבו לעצמכם את הסכום המשוער יחד עם תוספת אפשרית לעמלות. כך אתם לא מתבלבלים בין “כמה זה שווה” לבין “כמה אחויב”.
השימוש השני הוא בניית תקציב נסיעה לפי קטגוריות. אפשר להמיר בנפרד את סכום הלינה, את התקציב לאוכל ואת ההוצאות על תחבורה, ואז לחבר את התוצאות בשקלים. השיטה הזו עדיפה על המרה של סכום כללי אחד, מפני שהיא מגלה במהירות איזו קטגוריה עלולה לחרוג.
השימוש השלישי מתאים למי שמשווה הצעות מחו״ל. במקום להתרשם ממחיר נמוך במטבע זר, ממירים אותו ואז מוסיפים עלויות שאינן חלק מהשער. זה עוזר לזהות מתי “זול יותר” הוא רק רושם שנוצר בגלל הצגת המחיר במטבע אחר.
יש גם מלכודת שכדאי להכיר: המרה חוזרת של אותו סכום במהלך היום יכולה ליצור תחושת שינוי משמעותית, אף שבפועל ההפרש קטן ביחס לעמלה או למחיר המשלוח. לכן אני משתמש באפליקציה כדי לקבל החלטה מעשית, לא כדי לעקוב באובססיביות אחרי כל שינוי קטן.
איפה הפשטות מתחילה להגביל
החיסרון המרכזי הוא שהמרה לבדה אינה מספקת תמונה מלאה של עסקה. מי שרוצה לדעת כמה יחויב בפועל צריך לבדוק בנפרד את תנאי הכרטיס או הבנק. מי שמנהל כמה הוצאות צריך כנראה לרשום אותן במקום אחר. זו לא ביקורת על הפעולה המרכזית, אלא גבול ברור של כלי ממוקד.
גם עבור מטיילים, היא אינה בהכרח תחליף לאפליקציית תקציב. אם אתם חולקים הוצאות עם אחרים, צריכים לשמור קבלות או רוצים לראות כמה כבר הוצאתם, אפליקציה ייעודית לניהול נסיעות תהיה בחירה טובה יותר. במקרה כזה, המהירות באה על חשבון עומק המעקב.
משתמשים שמחפשים מידע פיננסי רחב יותר עלולים להרגיש שהמוצר בסיסי מדי. אין סיבה לבחור בו אם הצורך שלכם הוא מסחר, ניתוח השקעות, התראות מורכבות או ניהול חשבון. הוא הגיוני דווקא כאשר כל מה שאתם צריכים הוא תשובה ממוקדת לשאלת המרה.
כדאי גם לזכור שהמכשיר שלכם פועל עם Android 5.0 ומעלה בלבד. עבור בעלי מכשירים ישנים יותר, דרישת המערכת עלולה להיות נקודת עצירה. עבור רוב המשתמשים עם מערכת נתמכת, זו לא אמורה להיות בעיה, אבל לפני התקנה במכשיר ותיק כדאי לבדוק את גרסת Android.
איך היא עומדת מול החלופות הרגילות
החלופה הראשונה היא חיפוש מהיר באינטרנט. חיפוש כזה יכול להתאים לשאלה חד-פעמית, אך הוא פחות נוח כאשר אתם בודקים כמה סכומים ברצף. אפליקציה ייעודית מרגישה טבעית יותר בתרחיש שבו אתם עוברים בין כמה מחירים או חוזרים לבדוק את אותו תקציב.
החלופה השנייה היא מחשבון בטלפון. מחשבון טוב להמרה ידנית, אבל הוא דורש מכם להשיג את השער בנפרד, להכניס אותו נכון ולבצע את הפעולה בעצמכם. כאן הערך הוא בצמצום שלבי העבודה, במיוחד כאשר אתם רוצים תשובה מהירה ולא תרגיל חשבוני.
החלופה השלישית היא אפליקציית הבנק או חברת האשראי. היא עדיפה כאשר השאלה היא כמה העסקה צפויה לעלות בפועל לפי תנאי הספק. מצד שני, היא עלולה להיות עמוסה יותר ולערב מידע שאינו קשור לבדיקה הפשוטה. אני בוחר בכלי הזה כאשר אני רוצה הפרדה בין בדיקת שער כללית לבין פעולה פיננסית אמיתית.
במילים אחרות, אין כאן מנצחת מוחלטת. הבחירה תלויה בשאלה שאתם מנסים לפתור: להמרה מהירה ופשוטה, מטבע יציג נוחה; לחיוב מדויק, כדאי לבדוק את מקור התשלום; ולניהול הוצאות, צריך כלי רחב יותר.
מה חשוב לבדוק לפני שסומכים על התוצאה
לפני רכישה גדולה, אני בודק שהמטבע שנבחר הוא המטבע הנכון ושלא התבלבלתי בין סימונים דומים. לאחר מכן אני משווה את התוצאה מול תנאי העסקה. אם מדובר בתשלום בכרטיס, אני משאיר מרווח סביר עבור עמלה או שינוי בין רגע הבדיקה לרגע החיוב.
ברכישות באינטרנט, אני בודק גם מי מבצע את ההמרה: האתר, חברת האשראי או הבנק. לפעמים האתר מציע להציג את המחיר בשקלים, אבל ההמרה הזו אינה בהכרח האפשרות המשתלמת ביותר. האפליקציה עוזרת לי להבין את המחיר המקורי, ואז אני יכול להשוות בין אפשרויות החיוב במקום לבחור אוטומטית.
בנסיעה, אני מעדיף להמיר סכומים עגולים מראש ולשמור לעצמי כלל פשוט, כמו תקציב יומי. זה שימוש יעיל יותר מאשר לנסות לחשב כל קפה או נסיעה בנפרד. כאשר ההוצאה קטנה, ההפרש בין השער לבין החיוב בפועל עלול להיות פחות חשוב מהמעקב אחר התמונה הכוללת.
למי הייתי ממליץ עליה ולמי פחות
הייתי ממליץ עליה לחבר שרוצה כלי קטן, חינמי וממוקד להמרת שקלים למטבע זר, במיוחד אם הוא קונה מדי פעם מחו״ל או מתכנן נסיעה. היא מתאימה גם למי שמעדיף לא להסתבך עם אפליקציה פיננסית עמוסה רק כדי לענות על שאלה אחת.
הייתי פחות ממליץ עליה למי שצריך רישום מסודר של הוצאות, חישוב עמלות, מעקב אחר עסקאות או מידע בזמן אמת לצורך החלטות מסחר. במצבים האלה, הפשטות שהופכת אותה לנוחה הופכת גם למגבלה.
גם מי שמבצע המרות בסכומים משמעותיים צריך להשתמש בה בזהירות. התוצאה יכולה לסייע בהערכת סדר גודל, אבל לא כדאי לקבל החלטה כספית גדולה לפני שבודקים את השער והעלות אצל הגוף שמבצע את העסקה.
המסקנה שלי אחרי השימוש
מטבע יציג היא אפליקציית פיננסים צנועה שמבינה היטב את התפקיד שלה. היא אינה מנסה להיות בנק, ארנק או מנהל תקציב, וזה בדיוק מה שהופך אותה לנגישה. עבור המרה מהירה של שקלים למטבע זר, היא מספקת דרך פשוטה יותר ממחשבון ידני ופחות עמוסה מאפליקציה בנקאית.
הגרסה הנוכחית, 1.05, וההיסטוריה שלה מאז 2014 מציבות אותה ככלי ותיק וממוקד. אני רואה את הערך שלה בעיקר בשימושים קטנים וחוזרים: בדיקת מחיר באתר זר, תכנון תקציב נסיעה או השוואת הצעה מחו״ל. היא עובדת הכי טוב כאשר המשתמש מבין שהמספר הוא אומדן לפי שער יציג, ולא התחייבות לסכום החיוב.
אם זה בדיוק הצורך שלכם, המחיר החינמי והגישה הישירה הופכים אותה לבחירה הגיונית. אם אתם מצפים לדוחות, מעקב, התראות או חישוב מלא של עלות עסקה, עדיף לבחור פתרון מתקדם יותר. מבחינתי, זו אפליקציה שכדאי לשמור ככלי עזר נקודתי: לא מרכז פיננסי, אלא דרך מהירה לקבל תשובה ברורה כשמטבע זר נכנס לתמונה.
יתרונות
- מציג שערים יציגים של מטבעות נפוצים בצורה פשוטה ומהירה.
- ממשק נקי ונוח שמתאים גם למשתמשים שאינם מומחי פיננסים.
- מאפשר להשוות בקלות בין שערי מטבע שונים.
- שימושי לתכנון נסיעות
- קניות בחו״ל וחישובי המרה יומיומיים.
- חוסך חיפוש ידני באתרי מידע פיננסיים שונים.
חסרונות
- השערים עשויים להתעדכן באיחור ואינם מתאימים למסחר בזמן אמת.
- מספר המטבעות והאפשרויות תלוי בנתונים שהאפליקציה תומכת בהם.
- אינו מחליף ייעוץ פיננסי או מידע מדויק מבנק ומבית השקעות.
- ייתכנו פערים בין השער היציג לבין השער שתקבלו בפועל.
- התועלת מוגבלת למשתמשים שאינם זקוקים להמרות או מעקב מטבעות.
שאלות נפוצות
מהי אפליקציית מטבע יציג ומה אפשר לעשות באמצעותה?
מטבע יציג היא אפליקציה שנועדה לספק מידע עדכני על שערי מטבעות, ובעיקר על השערים היציגים המתפרסמים בישראל. לאחר פתיחת האפליקציה ניתן בדרך כלל לעיין בשערי מטבע שונים, לבדוק שינויים ביחס לעדכונים קודמים ולהשתמש במידע לצורכי מעקב, תכנון נסיעות, קניות מחו״ל או חישובים פיננסיים בסיסיים. חשוב לזכור שהשער המוצג אינו בהכרח השער שתקבלו בבנק או אצל חלפן.
האם שערי המטבע באפליקציה מתעדכנים בזמן אמת?
לא בהכרח. אפליקציות המציגות שערים יציגים מסתמכות בדרך כלל על נתונים ממקורות רשמיים או על שירותי מידע חיצוניים, והשערים עשויים להתעדכן רק במועדים מסוימים ולא בכל רגע במהלך היום. בנוסף, ייתכנו עיכובים הנובעים מחיבור האינטרנט או מזמן הסנכרון של האפליקציה. לפני קבלת החלטה כספית משמעותית מומלץ להשוות את הנתונים מול מקור רשמי ועדכני.
האם מטבע יציג כוללת מחשבון המרת מטבעות?
בחלק מהגרסאות או השירותים הקשורים לאפליקציה עשוי להיות כלי לחישוב המרה בין מטבעות, אך כדאי לבדוק את האפשרויות המופיעות בגרסה שהורדתם. גם כאשר קיים מחשבון, התוצאה היא אומדן המבוסס על שער יציג או שער שוק, ואינה כוללת בהכרח עמלות, מרווחי המרה, עמלות כרטיס אשראי או חיובים של הבנק. לכן הסכום בפועל עשוי להיות שונה.
האם השימוש באפליקציית מטבע יציג כרוך בתשלום או בהרשמה?
הדבר תלוי בגרסה ובאופן ההפצה של האפליקציה. ייתכן שהורדתה והשימוש בפונקציות הבסיסיות יהיו ללא עלות, אך חלק מהשירותים עלולים לכלול פרסומות, רכישות בתוך האפליקציה או תכונות מתקדמות בתשלום. לפני ההתקנה מומלץ לעיין בעמוד האפליקציה בחנות, לבדוק אם נדרשת הרשמה ולקרוא את תנאי השימוש והפרטיות, במיוחד אם מתבקשים פרטים אישיים.
האם אפשר להסתמך על האפליקציה לצורך החלטות פיננסיות?
האפליקציה יכולה להיות שימושית למעקב כללי ולהבנת מגמות בשערי מטבע, אך אין לראות בה תחליף לייעוץ פיננסי או לאישור עסקה. שער יציג הוא נתון אינדיקטיבי, בעוד שבפועל בנקים, חברות אשראי וחלפנים עשויים להשתמש בשערים שונים ולהוסיף עמלות. אם אתם מתכננים העברה גדולה, השקעה, רכישה בחו״ל או המרת סכום משמעותי, כדאי לאמת את הנתונים מול הגוף הפיננסי הרלוונטי.