הארנק הדיגיטלי לאשראי
- דירוג
- 4.0
- הורדות
- +500,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- הארנק הדיגיטלי לאשראי
- קטגוריה
- החיים הטובים
- שם החבילה
- com.nfc.creditcard.wallet.cardkeeperx
- מפתח
- SUNMARE DIGITAL TEKNOLOJI YAZILIM SANAYI TICARET
- דירוג
- 4.0
- גרסה
- 1.24
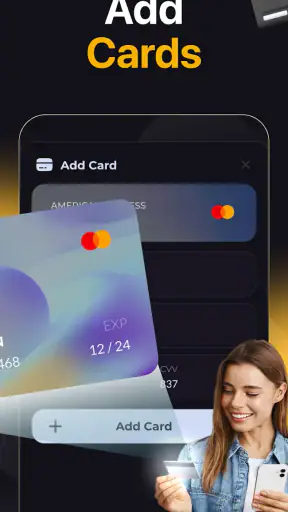
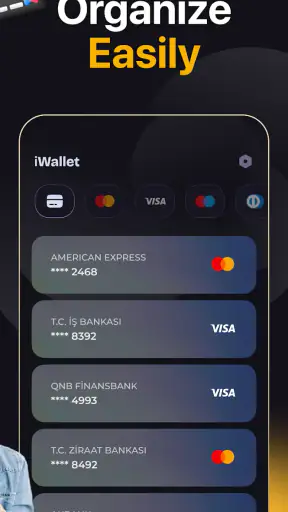
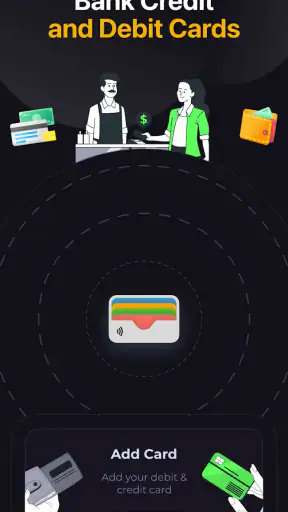
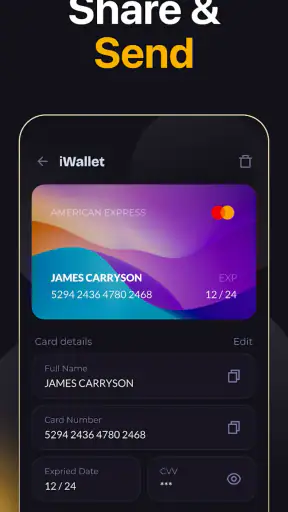
 ניתוח מאת Appcrazy
כשאני יוצא לקנייה עם כמה כרטיסי מועדון ובלי חשק לחטט בארנק, אני רוצה לדעת מראש איפה נמצא הברקוד ואיך אגיע לאמצעי התשלום. כאן נכנס לתמונה הארנק הדיגיטלי לאשראי: אפליקציה שמכוונת לרגע המעשי שלפני הקופה, ולא לניהול כל ההיבטים של הכסף. בעיניי, זו הבחנה חשובה כבר לפני ההתקנה, כי היא עוזרת להבין מה היא יכולה לפשט — ומה נשאר לטיפול באפליקציות אחרות.
מתחילים בצורך קטן, לא בהחלפת כל הארנק
הדרך הנכונה בעיניי לבדוק אותה היא לבחור שימוש אחד שחוזר בשגרה, למשל איתור מהיר של ברקוד מועדון, ורק אחר כך להחליט אם לרכז בה עוד פריטים. כך אפשר לראות אם המעבר באמת נוח יותר מהפתרון הנוכחי, בלי להפוך את ההתקנה לפרויקט של העברת כל הכרטיסים וההרגלים בבת אחת.
היא מתאימה במיוחד למי שמשתמש בכמה מועדונים, אבל לא בהכרח לכל מי שמשלם בטלפון. אם אתם משתמשים בעיקר בכרטיס אחד ובאפליקציה יחידה של בית עסק, ייתכן שאין לכם מספיק חיפוש כדי להצדיק עוד תחנה בדרך לקופה. היתרון גדל ככל שהפריטים מפוזרים יותר, אבל גם אז כדאי להשאיר את האפליקציות המקוריות זמינות למקרה שיש בהן מידע או פעולה שאינם חלק מהארנק.
בתור אפליקציה בתחום אורח החיים, היא מתמקדת בנוחות שימוש יומיומית ולא בכלים פיננסיים רחבים. SUNMARE DIGITAL TEKNOLOJI YAZILIM SANAYI TICARET היא המפתחת שלה. היא חינמית להורדה ומדורגת PEGI 3, ולכן גם משפחות יכולות להתקין אותה בלי שהיא מסומנת כתוכן שמיועד למבוגרים בלבד; עם זאת, כל משתמש צריך לשקול בעצמו אילו פרטי תשלום מתאים לו לרכז בטלפון.
הכנה קצרה לפני שמגיעים לקופה
הארנק הדיגיטלי מרכז שימוש סביב אשראי, נאמנות ומועדון בתוך המכשיר. בשגרה, המשמעות המעשית היא פחות מעבר בין מקומות כדי למצוא את הפריט הדרוש. אני מציע לא להסתפק בהוספה ראשונית: כדאי לוודא שהכרטיסים שאתם באמת משתמשים בהם מופיעים בצורה שקל לזהות, ושאין כמה פריטים דומים שמקשים לבחור דווקא את הנכון.
כדי לצמצם טעויות, אפשר לתת שמות ברורים לפריטים אם אפשרות כזו זמינה בממשק, או לפחות לשמור לעצמכם סדר עקבי בבחירה. אני גם משתדל לבדוק את הברקוד בפעם הראשונה שלא מול תור לחוץ: אם הסורק בחנות לא קורא אותו, קל יותר להבין אם מדובר בתאורה, בהירות מסך או בדרך שבה הקוד מוצג, כשאין לחץ לסיים מיד.
הדירוג הממוצע של האפליקציה הוא 4.0 מתוך 5, על בסיס בערך תשעת אלפים דירוגים, ויש לה יותר מחצי מיליון התקנות. זה מעיד שהרעיון מצא משתמשים רבים, אך מבחינתי הנתונים האלה אינם תחליף לניסיון עם החנויות שבהן אתם קונים. התוצאה תלויה גם בסורק ובתהליך של בית העסק, ולכן עדיף לבדוק אותה במקום מוכר לפני שמסתמכים עליה בקנייה חשובה.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
מרגע פתיחת האפליקציה ועד לסיום הקנייה
הערך שלה מתגלה במיוחד למי שמחזיק כמה כרטיסי מועדון או משתמש בברקודים לעיתים קרובות. במקום להיזכר באיזו אפליקציה נמצא כל מועדון, אפשר להתייחס לארנק כאל תחנת מעבר אחת. זה לא מבטל בהכרח את הצורך באפליקציות המקוריות של החנויות, אבל הוא עשוי להפחית את מספר המעברים בזמן התשלום.
בתרחיש יומיומי, אני מגיע לקופה אחרי יום עבודה, פותח את האפליקציה לפני שהתור מתקדם, בוחר את המועדון המתאים ומציג את הברקוד. אם צריך גם להשתמש באמצעי אשראי, נשארים באותה סביבת שימוש במקום לחפש כרטיס חבר במקום אחד וכרטיס תשלום במקום אחר. זהו שיפור קטן, אבל הוא עשוי לחסוך את הרגע המבולגן שבו מנסים לזכור איזה מסך צריך לפתוח.
הסדר הזה מועיל במיוחד כשיש כמה אנשים בקנייה או כשאני עובר בין חנויות באותו סידור. במקום להסתמך על הזיכרון של מיקום הכרטיסים בארנק הפיזי, אני יכול לעצור ולוודא שבחרתי את המועדון הנכון לפני שהקופאי סורק. מצד שני, ריכוז פריטים לא מבטיח שההטבה תופעל אוטומטית: עדיין צריך להציג את הדבר הנכון בזמן הנכון ולבדוק את פרטי העסקה בדרך הרגילה.
הקישוריות משפיעה על כל הרצף. אם הקליטה חלשה, המסך עדיין עשוי להיטען לאט, ואם הסורק בחנות מתקשה לקרוא את הברקוד, ההמתנה אינה בהכרח קשורה לאפליקציה עצמה. לכן כדאי לפתוח אותה כמה רגעים לפני התשלום ולבדוק שהמסך הרלוונטי מוכן, במקום להתחיל לחפש את הפריט כשהקופה כבר מחכה.
המעבר בין הארנק, החנות והסורק
הקנייה אינה מתרחשת רק בתוך הטלפון. יש כאן מסירה בין האפליקציה, המסך, הסורק של בית העסק ולעיתים גם שירות האשראי. כשכל החלקים משתפים פעולה, המעבר מרגיש פשוט; כשאחד מהם מתעכב, קשה לדעת מיד היכן התקלה. ההבחנה הזאת שימושית, כי היא מונעת לחיצות חוזרות שלא פותרות בעיה שמקורה בצד של החנות.
אם המסך לא נטען, אני בודק קודם את החיבור ומנסה לפתוח מחדש את המסך הדרוש. אם הברקוד מופיע אבל אינו נסרק, כדאי להעלות את בהירות המסך, לנקות אותו ולהחזיק את המכשיר יציב מול הסורק. הטיפ הפחות מובן מאליו הוא להימנע מתנועות מהירות: שינוי זווית ומרחק בהדרגה עשוי לעזור יותר מניסיון להציג את הקוד שוב ושוב באותה תנוחה.
גם לסדר הפעולות יש משמעות. אם חשוב לכם לצבור הטבת מועדון לפני התשלום, הציגו את הברקוד בשלב המתאים לפי הנוהל של אותה חנות, ואל תניחו שהצגת אמצעי האשראי תפעיל אותו מעצמה. הארנק מרכז גישה, אך ההחלטה באיזה שלב לסרוק ומה נחשב שימוש תקין עדיין תלויה בבית העסק.
כאן ההשוואה לארנק פיזי ברורה: כרטיס פלסטיק אינו דורש לפתוח אפליקציה, להמתין לטעינה או להציג מסך בתאורה מתאימה. היתרון של האפליקציה הוא ריכוז וגישה נוחה לכמה פריטים מאותו מכשיר. לכן אני רואה בה תוספת שימושית, לא סיבה להשליך את הכרטיסים או למחוק את כל האפליקציות האחרות מיד.
מה באמת מקבלים בשימוש היומיומי
המרכז של האפליקציה הוא ארנק דיגיטלי שמאגד סביבת אשראי, ברקודים, נאמנות ומועדון במכשיר. כבר בשימוש הראשון הרגשתי שהמטרה אינה להציג עוד אפליקציית קניות עמוסה, אלא לספק נקודת גישה מהירה לדברים שבדרך כלל מפוזרים בין כרטיסים, צילומי מסך, הודעות ואפליקציות של בתי עסק.
הערך שלה מתגלה במיוחד למי שמחזיק כמה כרטיסי מועדון או משתמש בברקודים לעיתים קרובות. במקום להיזכר באיזו אפליקציה נמצא כל מועדון, אפשר להתייחס לארנק כאל תחנת מעבר אחת. זה לא מבטל בהכרח את הצורך באפליקציות המקוריות של החנויות, אבל הוא עשוי להפחית את מספר המעברים בזמן התשלום.
הדירוג הממוצע עומד על 4.0 מתוך 5, עם בערך תשעת אלפים דירוגים, והאפליקציה הגיעה ליותר מחצי מיליון התקנות. אלה סימנים לכך שהרעיון מובן לקהל רחב, אבל לא הייתי מפרש אותם כהבטחה שכל תרחיש תשלום יעבוד באותה צורה אצל כל משתמש. ארנק דיגיטלי תלוי מאוד במכשיר, בחיבור, בבית העסק ובאופן שבו הברקוד או אמצעי האשראי מתקבלים בפועל.
רגעי החיבור לרשת הם חלק מהחוויה
הנקודה שהכי חשוב להבין היא שהאפליקציה אינה פועלת בחלל מבודד. כאשר משתמשים בה ליד קופה, יש כמה גורמים שיכולים להשפיע: חיבור האינטרנט של הטלפון, המערכת של בית העסק, שירות האשראי והדרך שבה הסורק קורא את הברקוד. לכן, גם אם המסך של האפליקציה נטען במהירות, התהליך כולו עדיין יכול להיעצר בצד השני.
אני ממליץ לפתוח את האפליקציה כמה רגעים לפני שמגיעים לשלב התשלום, במיוחד במקום שבו הקליטה חלשה או כשנמצאים בתוך מבנה גדול. זה לא רק עניין של מהירות. פתיחה מוקדמת מאפשרת לבדוק שהמסך הנכון מופיע, שהברקוד ברור ושאין צורך לבצע כניסה או טעינה נוספת בדיוק כשמחכים בתור.
בבתי עסק עם קליטה טובה, החיבור כמעט אינו מורגש והוא פשוט חלק מהזרימה. במקומות עם רשת עמוסה, מרתפים, חניונים או אזורים שבהם הטלפון מחליף בין רשתות, כל שלב נוסף עלול להרגיש איטי יותר. כאן הארנק הדיגיטלי לאשראי פחות דומה לכרטיס פלסטיק, שעובד בלי לפתוח ממשק, ויותר לכלי תוכנה שצריך להיות מוכן בזמן הנכון.
הטיפ החשוב ביותר שלי: לא לחכות לקופה כדי לבדוק שהארנק מוכן. פתיחת האפליקציה מראש, כשהטלפון עדיין ביד ולא כשכולם מחכים מאחוריכם, הופכת את השימוש להרבה פחות מלחיץ. זה גם מקל לזהות אם הבעיה היא בחיבור, בברקוד או בבחירה הלא נכונה של מועדון.
שימוש בתנועה, בקניות ובמצבים צפופים
היתרון של ארנק בטלפון בולט כשאין רצון להוציא ארנק פיזי. בקנייה מהירה, בתחנת שירות, בתור עמוס או בזמן הליכה בין כמה חנויות, הגישה מהטלפון יכולה להיות נוחה יותר. אני אוהב במיוחד את הרעיון של ריכוז ברקודים, מפני שברקוד הוא דבר שקל לשכוח או לחפש ברגע לא נוח.
מצד שני, נוחות ניידת אינה שווה לנוחות בכל מצב. אם הסוללה כמעט ריקה, אם המסך מלוכלך או אם אור חזק מקשה לראות את הקוד, החוויה יכולה להיפגע. גם גודל המסך והבהירות משפיעים על הקריאה אצל הסורק. לכן כדאי להחזיק את הטלפון יציב, להציג את הקוד במסך מלא ולתת לסורק רגע להתמקד במקום להזיז את המכשיר במהירות.
תרחיש יומיומי סביר הוא קנייה קצרה אחרי העבודה. אני פותח את הארנק עוד לפני ההגעה לקופה, בוחר את המועדון הרלוונטי ומכין את הברקוד. אם צריך גם להשתמש באמצעי אשראי, המעבר בין השלבים נשאר מרוכז בטלפון במקום לחפש כרטיס חבר בנפרד. זה לא חוסך בהכרח זמן בכל קנייה, אבל הוא מפחית את הבלגן הקטן שמצטבר סביב תשלום.
הוא מתאים גם למי שמעדיף לא לשאת הרבה כרטיסים פיזיים, אך כאן כדאי לשמור על גישה מעשית. אני לא הייתי יוצא ליום ארוך עם הסתמכות בלעדית על אפליקציה אחת. כרטיס חלופי או אמצעי תשלום נוסף יכולים להיות חשובים אם הטלפון נכבה, אם אין חיבור או אם בית העסק לא מקבל את הדרך שבה הברקוד מוצג.
מה קורה כשהתהליך נתקע
בכלי שמופעל בזמן תשלום, התאוששות מתקלות חשובה כמעט כמו הפעולה המרכזית. אם המסך לא נטען, הצעד הראשון הוא לא ללחוץ שוב ושוב, אלא לבדוק אם יש חיבור יציב ולנסות לפתוח מחדש את המסך הרלוונטי. כאשר הבעיה היא בקריאה, כדאי להגדיל בהירות, לנקות את המסך ולשמור את הברקוד במרחק סביר מהסורק.
אם מופיעה שגיאה באמצע, חשוב להבחין בין שני מצבים: האפליקציה עצמה אינה מציגה את המידע, או שהקופה אינה מצליחה לקרוא אותו. במקרה הראשון, רענון או מעבר למסך הקודם עשויים לעזור. במקרה השני, ייתכן שהבעיה נמצאת בסורק או במערכת של בית העסק, ולכן ניסיון חוזר באותו אופן לא בהכרח יפתור אותה.
החיסרון המעשי הוא שאין כאן תחושת ודאות של כרטיס פיזי. כרטיס רגיל יכול להישלף ולנסות שוב בלי תלות בממשק. עם ארנק דיגיטלי, צריך להתמודד גם עם נעילת מסך, טעינת אפליקציה, בהירות, קליטה ולעיתים עם מעבר בין חלונות. עבור משתמשים שמעדיפים תהליך מינימלי לחלוטין, זו סיבה טובה להישאר עם הפתרון הקיים שלהם.
אני מציע להכין מראש תוכנית גיבוי פשוטה: לדעת איזה כרטיס פיזי נמצא בארנק, לזכור אם יש אמצעי תשלום חלופי, ולא למחוק מיד את האפליקציות המקוריות של מועדוני החנויות אם הן עדיין נחוצות. כך הארנק הדיגיטלי משמש כשכבת נוחות, ולא כנקודת כשל יחידה.
פרטיות, מידע ושימוש מחושב
כאשר מרכזים אשראי, מועדונים וברקודים במקום אחד, נוחות מגיעה יחד עם צורך לחשוב מה באמת רוצים לנהל דרך הטלפון. אני ממליץ להתחיל רק מהכרטיסים והשירותים שבהם משתמשים בפועל, ולא להפוך את האפליקציה למחסן של כל כרטיס ישן. רשימה מצומצמת יותר מקלה על הבחירה וגם מפחיתה בלבול בזמן קנייה.
כדאי גם לבדוק מדי פעם אילו פריטים עדיין רלוונטיים. כרטיס מועדון שפג תוקפו או ברקוד שכבר אינו בשימוש עלולים לגרום לבחירה שגויה בקופה. זהו שימוש מתקדם אך פשוט: לא רק להוסיף פריטים, אלא לתחזק את הארנק כמו שמתחזקים ארנק פיזי, ולהסיר ממנו עומס.
היבט נוסף הוא ההבדל בין נוחות לבין שליטה. האפליקציה יכולה לרכז גישה, אבל היא אינה תחליף לבדיקה של חיובים, תנאי מועדון או מדיניות של בית העסק. אם אתם צריכים לדעת בדיוק כמה הוצאתם, להשוות עסקאות או לנהל תקציב, עדיף להשתמש גם בכלי הבנקאי או הפיננסי המתאים לכך. הארנק הדיגיטלי לאשראי טוב יותר כנקודת שימוש מאשר כמערכת ניתוח.
האפליקציה חינמית, אך כוללת רכישות בתוך האפליקציה בטווח של כ־30 עד כ־275 שקלים לפריט. לפני כל רכישה כזו, הייתי בודק אם היא באמת מוסיפה פעולה שאתם צריכים או רק הופכת את הממשק לנוח יותר. למשתמש שמסתפק באחסון בסיסי ובגישה מהירה, חשוב להבין מה מקבלים בפועל לפני שמוציאים כסף.
למי היא מתאימה ולמי פחות
היא מתאימה במיוחד למי שמשתמש בברקודים של מועדונים, רוצה לרכז פרטי אשראי ונמאס לו לדלג בין כמה מקומות בזמן קנייה. גם משתמשים שמעדיפים להחזיק פחות כרטיסים פיזיים עשויים להרגיש שהגישה מהטלפון מסודרת יותר, בתנאי שהם מוכנים להתמודד עם תלות במכשיר ובחיבור.
היא פחות מתאימה למי שמחפש ארנק תשלומים מלא עם מערכת פיננסית רחבה, ניתוח הוצאות או תחושת “הכול עובד בלי לחשוב”. היא גם לא הבחירה הראשונה שלי למי שנמצא לעיתים קרובות באזורים ללא קליטה, למי שהטלפון שלו ישן או איטי, או למי שלא רוצה להסתמך על מסך בזמן התשלום.
בהשוואה לארנק פיזי, היתרון הוא סדר וגמישות: אפשר לגשת לכמה פריטים מאותו מכשיר. החיסרון הוא תלות בטכנולוגיה. בהשוואה לאפליקציה ייעודית של בית עסק, היתרון הוא ריכוז במקום אחד; החיסרון יכול להיות שהאפליקציה המקורית עדיין נחוצה לפעולות מסוימות. בהשוואה לכלי ניהול פיננסי, הארנק הזה ממוקד יותר בפעולת השימוש ופחות בתמונה הרחבה של הכסף.
הגרסה הנוכחית היא 1.24, והיא פועלת במכשירים עם Android 7.0 ומעלה. זה הופך אותה לנגישה גם למכשירים שאינם חדשים במיוחד, אך עדיין כדאי לזכור שביצועים, איכות חיבור, סוללה ויכולת סריקה משתנים מאוד מטלפון לטלפון. מספר הגרסה לבדו אינו מבטיח חוויה זהה בכל מכשיר.
השורה התחתונה על הקישוריות
אחרי השימוש, אני רואה בארנק הדיגיטלי לאשראי כלי נוח למי שרוצה לקצר את הדרך בין הטלפון לבין פעולת הקנייה. החוזקה שלו אינה בהכרח עומק, אלא ריכוז: אשראי, נאמנות ומועדון נמצאים באותה סביבת שימוש, והרעיון עובד היטב כאשר מגיעים מוכנים והחיבור יציב.
הקישוריות היא גם הגבול שלו. אין להתייחס אליו כאילו הוא תמיד שקוף או בלתי תלוי בסביבה. בקופה עם קליטה חלשה, בטלפון עם סוללה נמוכה או בבית עסק עם סורק בעייתי, צריך סבלנות ואפשרות גיבוי. מי שמבין את זה ומשתמש בו כשכבת נוחות, ולא כתחליף מוחלט לכל אמצעי אחר, יקבל חוויה מאוזנת יותר.
בשבילי, זו המלצה חיובית למשתמשים שרוצים ארנק נייד ממוקד ושימושי, במיוחד סביב ברקודים ומועדונים. הייתי מתחיל בהוספת מעט פריטים, בודק את התהליך בחנות מוכרת, ורק אחר כך מחליט אם להפוך אותו לחלק קבוע מהשגרה. אם אתם מחפשים ניהול כספים מלא או פתרון שאינו מושפע מחיבור וממכשיר, אפשרות אחרת תהיה מתאימה יותר; אם אתם מחפשים פחות חיפוש ויותר סדר בזמן קנייה, הארנק הדיגיטלי לאשראי בהחלט שווה ניסיון.
יתרונות
- ממשק פשוט וקל לשימוש.
- תמיכה בכרטיסי אשראי רבים.
- אבטחה מתקדמת עם זיהוי ביומטרי.
- תשלומים מהירים ומיידיים.
- התראות בזמן אמת על תנועות.
חסרונות
- תומך רק בכמה מטבעות עיקריים.
- לא זמין בכל המדינות.
- דרישות מערכת גבוהות יחסית.
- אין תמיכה בשפות רבות.
- תלות בחיבור אינטרנט פעיל.
שאלות נפוצות
מהו הארנק הדיגיטלי לאשראי וכיצד הוא פועל?
הארנק הדיגיטלי לאשראי הוא אפליקציה שמאפשרת למשתמשים לבצע תשלומים באמצעות הטלפון הנייד שלהם. במקום לשאת כרטיסים פיזיים, ניתן להוסיף את פרטי כרטיס האשראי לאפליקציה ולבצע תשלומים בטכנולוגיית NFC או באמצעות קוד QR בחנויות תומכות.
האם הארנק הדיגיטלי לאשראי בטוח לשימוש?
כן, האפליקציה מצוידת בטכנולוגיות אבטחה מתקדמות, כולל הצפנה דו-שלבית ואימות ביומטרי. בנוסף, במקרה של אובדן או גניבה של המכשיר, ניתן לנעול את הארנק מרחוק כדי למנוע שימוש לא מורשה.
האם כל בתי העסק מקבלים תשלומים באמצעות הארנק הדיגיטלי לאשראי?
לא כל בתי העסק תומכים בתשלומים דיגיטליים. חשוב לבדוק מראש האם המקום בו אתם מעוניינים לשלם תומך בטכנולוגיית NFC או קוד QR. עם זאת, מספר העסקים שמקבלים תשלומים דיגיטליים הולך וגדל.
האם ניתן להוסיף כמה כרטיסי אשראי לארנק הדיגיטלי?
כן, ניתן להוסיף מספר כרטיסים לארנק הדיגיטלי. המשתמש יכול לבחור באיזה כרטיס להשתמש בעת ביצוע תשלום. כך ניתן להתאים את התשלום לסוג ההטבות או ההנחות שכל כרטיס מציע.
מה היתרונות של שימוש בארנק דיגיטלי על פני כרטיסי אשראי פיזיים?
הארנק הדיגיטלי מציע נוחות, אבטחה וחדשנות. אין צורך לשאת מספר כרטיסים בארנק פיזי, הכל נגיש מהטלפון הנייד. בנוסף, התשלומים מתבצעים במהירות ובאופן מאובטח, מה שמפחית את הסיכון לאובדן או גניבת פרטים.