Digital Wallet - Credit Cards
- דירוג
- 3.4
- הורדות
- +1,000,000
- גיל
- PEGI 3
מידע נוסף
- שם האפליקציה
- Digital Wallet - Credit Cards
- קטגוריה
- כלים
- שם החבילה
- com.walletcards.wallet.digitalwallet.passbook
- מפתח
- Wallet Assistant
- דירוג
- 3.4
- גרסה
- 6.0.5
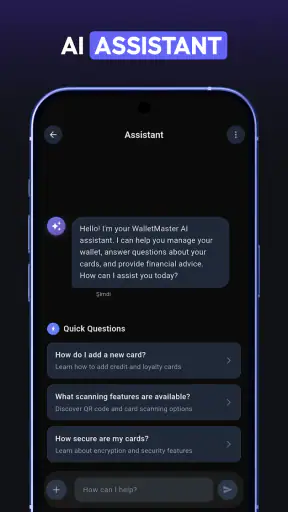
 ניתוח מאת Appcrazy
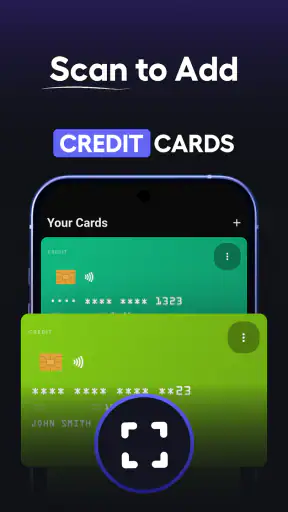
כשאני רוצה להפסיק לדפדף בין כרטיסי פלסטיק, כרטיסי מועדון וברקודים ששמורים בצילומי מסך, אני מחפש פתרון פשוט: מקום אחד שמרכז את מה שאני צריך בקופה. Digital Wallet - Credit Cards מנסה לעשות בדיוק את זה. זו אפליקציית כלים של Wallet Assistant, שמיועדת לארגון כרטיסי אשראי, ברקודים וכרטיסי נאמנות בארנק דיגיטלי אחד.
אחרי שימוש בה, הרושם שלי הוא שמדובר באפליקציה ממוקדת יותר מאשר בארנק תשלומים מלא. היא מתאימה במיוחד למי שרוצה סדר ונגישות מהירה, ולא בהכרח למי שמחפש מערכת בנקאית, תשלומים ללא מגע, מעקב הוצאות או פתרון שמחליף לחלוטין את הארנק המובנה בטלפון. היא חינמית להורדה, מדורגת PEGI 3, ומתאימה למכשירים עם Android 7.0 ומעלה.
איך הארנק הדיגיטלי מרגיש בשימוש יומיומי
הערך המרכזי של האפליקציה מתגלה דווקא ברגעים הקטנים. במקום לחפש כרטיס מועדון בתוך ארנק עמוס או לפתוח גלריה ולנסות לזהות איזה צילום מסך שייך לאיזו חנות, אני יכול לרכז את הכרטיסים במקום ייעודי. זה לא שינוי דרמטי באורח החיים, אבל הוא פותר מטרד שחוזר על עצמו בכל קנייה.
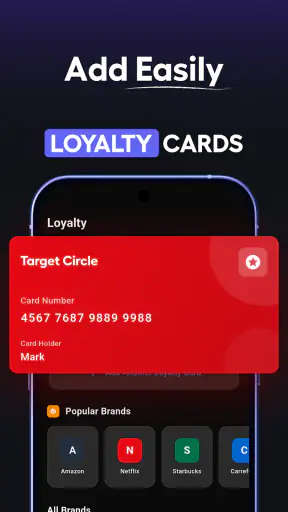
התרחיש הפשוט ביותר הוא ביקור בסופרמרקט. אני פותח את האפליקציה, בוחר את כרטיס הנאמנות המתאים ומציג את הברקוד לסורק. באותה צורה אפשר לשמור כרטיס של בית מרקחת, מועדון קפה, חנות בגדים או כל שירות אחר שמבוסס על ברקוד. היתרון אינו רק החיסכון במקום בכיס; הוא גם בכך שהכרטיסים מקבלים הקשר ברור יותר מאשר אוסף תמונות אקראי.
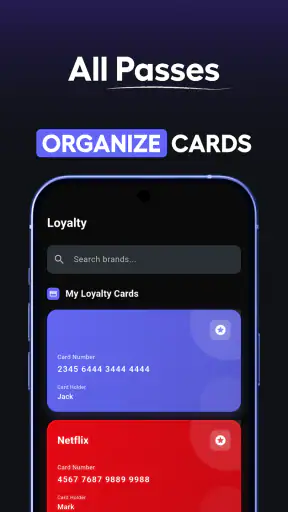
כדאי להקדיש כמה דקות לסידור הראשוני. אם מכניסים כרטיסים בלי שמות ברורים, האפליקציה עלולה להפוך במהירות לעוד רשימה שקשה לנווט בה. אני ממליץ לקרוא לכל כרטיס בשם העסק ולשמור רק את הכרטיסים שבאמת נמצאים בשימוש. כך, כשמגיעים לקופה, לא מבזבזים זמן על מעבר בין פריטים דומים.
הכרטיסים עצמם הם לא רק פרטי תשלום. זה הבדל חשוב. האפליקציה יכולה לשמש כמרכז להצגת כרטיסים וברקודים, אבל לא הייתי מתייחס אליה כתחליף אוטומטי לארנק תשלומים מאובטח או לאפליקציה של הבנק. אם המטרה שלי היא לשלם במסוף באמצעות הטלפון, אני מעדיף לבדוק קודם אם השירות שאני משתמש בו תומך בכך באופן ישיר. כאן החוזק הוא בארגון ובשליפה, לא בהכרח בכל פעולת תשלום אפשרית.
גם למי שמחזיק כמה כרטיסי אשראי יש שימוש מעשי. אפשר לשמור אותם במרוכז כדי לא לשכוח איזה כרטיס נמצא בארנק הפיזי ואיזה נשאר בבית. עם זאת, אני לא ממליץ להזין פרטים רגישים מעבר למה שנדרש לתפקוד שאותו אתם רוצים. אם אתם משתמשים באפליקציה בעיקר להצגת ברקודים, אין סיבה להפוך אותה למאגר מיותר של מידע פיננסי.
השלימו פערים עם הכתבות האחרונות
Spotify Music: הנוחות שמעצבת את הדרך שבה אנחנו מגלים מוזיקה
הנגן שמגיע אחרי ההורדה: למה PLAYit נעשה יותר מסרטון בכיס
Clash of Clans: פחות המתנה, יותר תכנון בכל התקפה
WEBTOON שינתה את קצב הקריאה; עכשיו עליה לעזור לקוראים למצוא את הפרק הבא
איך Fishdom הופך פאזל יומיומי לקהילה סביב האקווריום
מדוע Call of Duty®: Mobile ממשיך למשוך שחקנים
מה השתנה עד לגרסה הנוכחית
הגרסה הנוכחית היא 6.0.5, והעובדה שהאפליקציה כבר נמצאת בשלב גרסה מתקדם יחסית נותנת תחושה של מוצר שעבר כמה סבבי פיתוח ולא נשאר בניסוי ראשוני. היא יצאה ב-10 באוגוסט 2023, ולכן הגיוני לבחון אותה לא רק לפי הרעיון הבסיסי, אלא גם לפי מידת הבשלות של השימוש בפועל.
אני נזהר כאן מהבטחות גדולות על כל עדכון. מספר גרסה לבדו לא מוכיח שכל בעיה נפתרה, והוא גם לא מספר לנו אילו שינויים פנימיים נעשו לאורך הדרך. מה שכן אפשר לומר הוא שהמוצר הנוכחי מוצג ככלי שמרכז כמה סוגי פריטים תחת קורת גג אחת: כרטיסי אשראי, ברקודים וכרטיסי נאמנות. זו התפתחות שימושית לעומת אפליקציה שמטפלת בסוג אחד בלבד.
למשתמש חדש, המשמעות היא שאין צורך להחליט מראש אם הוא רוצה פתרון לכרטיסי מועדון בלבד או לארגון כרטיסים רחב יותר. אפשר להתחיל בשימוש מצומצם, למשל עם כמה ברקודים, ורק אחר כך לראות אם נוח להוסיף פריטים נוספים. אני מעדיף את הגישה הזאת על פני הכנסת כל הכרטיסים ביום הראשון, משום שהיא מאפשרת לבדוק אם האפליקציה באמת משתלבת בהרגלים שלי.
למשתמש ותיק, גרסה עדכנית אינה בהכרח סיבה למחוק ולבנות הכול מחדש. אם כבר השקעתם זמן בהוספת כרטיסים, הדבר החשוב הוא לבדוק לאחר עדכון שהשמות, הברקודים והסדר נשארו נגישים. הבדיקה החשובה ביותר אחרי שינוי גרסה היא לא מסך הפתיחה, אלא הכרטיס שאתם צריכים כשאתם עומדים מול הקופה. שם מתגלה אם השימוש באמת השתפר.
למי היא מתאימה, ולמי פחות
המשתמש האידיאלי בעיניי הוא אדם שמחזיק הרבה כרטיסי מועדון, נוטה להשאיר את הארנק הפיזי בבית, או פשוט רוצה להפסיק לשמור ברקודים בצילומי מסך. היא מתאימה גם למי שמחליף בין כמה חנויות באופן קבוע ורוצה גישה מהירה בלי לזכור איפה נשמר כל כרטיס.
היא יכולה להיות שימושית למשפחה, אבל כאן צריך להיות מציאותיים. אם כל בני הבית משתמשים באותו מכשיר או מסכימים על אותה שיטת סידור, האפליקציה יכולה לרכז כרטיסים משותפים. אם כל אחד צריך גישה מהטלפון האישי שלו, כדאי לבדוק בעצמכם כיצד אתם מתכוונים לשמור על עקביות. כרטיס שמופיע אצל אדם אחד לא בהכרח יהיה נגיש לאחר, ולכן לא הייתי בונה עליה כתחליף למערכת משפחתית משותפת בלי תהליך ברור.
מי שמחפש מעקב אחר הוצאות, ניהול תקציב, קבלות או סנכרון פיננסי עמוק כנראה ירגיש שחסר כאן משהו. גם מי שמעדיף להשתמש רק בפתרונות המובנים של מערכת ההפעלה עשוי להעדיף את הארנק הרשמי של המכשיר, במיוחד אם הוא כבר משמש לתשלומים ללא מגע. במקרה כזה, היתרון של אפליקציה נפרדת מצטמצם, והיא עלולה להרגיש כמו שכבה נוספת במקום קיצור דרך.
מצד שני, אם הארנק המובנה שלכם אינו נוח להצגת כרטיסי נאמנות וברקודים, כאן יש סיבה טובה לנסות פתרון ייעודי. זו אינה תחרות שבה אפליקציה אחת חייבת לנצח בכל תחום. אני יכול להשתמש בארנק המערכת לתשלומים וב-Digital Wallet - Credit Cards לכרטיסי מועדון, כל עוד ההפרדה הזאת ברורה לי ואינה יוצרת בלבול.
שלושה הרגלים שהופכים את השימוש ליעיל יותר
ההרגל הראשון הוא להוסיף כרטיסים לפי תדירות שימוש ולא לפי מה שנמצא בכיס. אני מתחיל מהחנויות שאני מבקר בהן מדי שבוע, ורק אחר כך מוסיף כרטיסים נדירים. כך הרשימה נשארת קצרה ורלוונטית, והאפליקציה לא הופכת למחסן של כרטיסים ישנים.
ההרגל השני הוא לבצע בדיקת קופה קטנה לפני שמסתמכים על כרטיס חשוב. אני פותח את הברקוד בבהירות גבוהה, בודק שהוא מוצג בגודל שנוח לסריקה, ומוודא שהמסך אינו עמוס בהשתקפויות. זו בדיקה פשוטה, אבל היא עדיפה על גילוי תקלה כשהתור מאחוריי כבר מחכה.
ההרגל השלישי הוא להשתמש בשם עקבי. במקום שמות כלליים כמו “כרטיס 1” או “מועדון”, עדיף לכתוב את שם העסק ואולי גם את סוג הכרטיס. זה נשמע שולי, אך הוא הופך את החיפוש המהיר להרבה יותר הגיוני, במיוחד כאשר יש כמה כרטיסים עם עיצוב דומה.
יש גם שיקול של גיבוי והרגלי החלפת מכשיר. לפני שמוחקים את האפליקציה או עוברים לטלפון חדש, אני ממליץ לבדוק כיצד הכרטיסים נשמרים ומה תהליך השחזור הזמין לכם. אין טעם להשקיע זמן בארגון אם לא יודעים איך להחזיר את הרשימה במקרה של החלפת מכשיר. זו לא ביקורת על פעולה מסוימת, אלא כלל זהירות חשוב לכל ארנק דיגיטלי שמרכז פריטים יומיומיים.
המחיר, הרכישות והתחושה הכללית
ההורדה והשימוש הבסיסי מוצגים כחינמיים, וזה מקל על ההתנסות. אפשר להתחיל בקטן ולראות אם צורת העבודה מתאימה לפני שמחליטים אם יש צורך בתשלום נוסף. לצד זאת, קיימות רכישות בתוך האפליקציה בטווח של 29.99 עד 259.00 שקלים לפריט. לכן אני לא מניח שכל פעולה או אפשרות מתקדמת כלולה ללא עלות, וממליץ לקרוא היטב את מסך הרכישה לפני אישור.
הטווח הזה משמעותי עבור מי שמחפש כלי קטן להצגת כרטיסי נאמנות. אם השימוש שלי מסתכם בכמה ברקודים, קשה לי להצדיק הוצאה גבוהה בלי להבין בדיוק מה אני מקבל בתמורה. לעומת זאת, משתמש שמפיק ערך קבוע מארגון כרטיסים רבים עשוי לראות ברכישה תשלום נוח עבור סדר, אבל רק לאחר שבדק שהאפליקציה פותרת את הבעיה הספציפית שלו.
הדירוג הממוצע עומד על 3.4 מתוך 5, עם בערך 7,400 דירוגים. אני רואה בזה סימן שכדאי להגיע עם ציפיות מאוזנות. יש כאן רעיון שימושי וקהל גדול מספיק כדי שהאפליקציה תגיע למיליון התקנות, אבל הפופולריות אינה מבטיחה שכל משתמש ימצא את זרימת העבודה מושלמת.
מבחינתי, הדירוג הבינוני מחזק את הצורך לבדוק את הפרטים הקטנים: כמה מהר אני מוצא כרטיס, האם הברקוד מוצג בצורה נוחה, האם הסדר נשאר ברור, והאם העלות מתאימה לשימוש שלי. אלה שאלות חשובות יותר ממספר ההתקנות, משום שהן קובעות אם האפליקציה תחסוך לי זמן או תוסיף עוד שלב.
פערים שכדאי לקחת בחשבון
החיסרון הראשון הוא עצם התלות באפליקציה נפרדת. אם אני צריך לפתוח אותה בכל פעם כדי להציג כרטיס, הדבר עלול להיות פחות מהיר מהכרטיס הפיזי שנמצא כבר ביד. היתרון נוצר רק כאשר הסדר הדיגיטלי באמת מהיר יותר מהחיפוש בארנק או בגלריה.
החיסרון השני הוא סיכון של עומס. קל מאוד להוסיף כל כרטיס “ליתר ביטחון”, ואז להגיע לרשימה ארוכה שלא ברור מה עדיין פעיל. לכן אני רואה בניקוי תקופתי חלק מהשימוש הנכון, לא משימה חד-פעמית. כרטיסים שפג תוקפם או מועדונים שכבר אינכם משתמשים בהם צריכים לצאת מהתצוגה, כדי שהפריטים החשובים יישארו בולטים.
החיסרון השלישי נוגע לאמון. כשאפליקציה מרכזת כרטיסי אשראי וברקודים, אני רוצה לדעת בדיוק איזה מידע אני מוסר לה ואיזה מידע רק מוצג על המסך. גם אם המטרה היא נוחה, לא נכון להכניס פרטים רגישים באופן אוטומטי. אני משתמש בה בזהירות, שומר רק את מה שנדרש, ונמנע מהתייחסות אליה כאל כספת פיננסית בלי להבין את הגדרות האבטחה הרלוונטיות.
גם הצורך בחיבוריות או בתנאי תצוגה טובים עשוי להשפיע על הרגע שבו משתמשים בה. אם אתם מגיעים למקום עם קליטה חלשה, סוללה כמעט ריקה או מסך שקשה לקרוא בשמש, כדאי להחזיק חלופה מעשית לכרטיסים החשובים ביותר. אני לא הייתי זורק את כל הכרטיסים הפיזיים ביום הראשון; עדיף לעבור בהדרגה ולראות שהשגרה עובדת.
מה כדאי לבדוק לפני שמחליטים להישאר
אני מציע להתחיל עם שניים או שלושה כרטיסים שאתם משתמשים בהם הרבה. אחרי כמה ביקורים, שאלו את עצמכם אם השליפה מהירה יותר מהשיטה הקודמת. אם אתם עדיין פותחים את הגלריה, מחפשים בין אפליקציות או מתבלבלים בין כרטיסים, הבעיה אינה נפתרת רק מפני שהכרטיסים נמצאים במקום חדש.
בדקו גם את התאמתה למכשיר שלכם. היא מיועדת ל-Android 7.0 ומעלה, כך שבמכשירים ישנים יחסית עדיין עשויה להיות אפשרות התקנה, אך חוויית השימוש בפועל תלויה במכשיר, במסך ובאופן שבו אתם משתמשים בו. מי שמחליף בין Android ל-iPhone צריך לבדוק בנפרד את זמינותה ואת התנהגותה בפלטפורמה שבה הוא מתכנן להשתמש.
כדאי לשים לב גם למה שקורה לאחר עדכון. הגרסה הנוכחית היא 6.0.5, ולכן אני מצפה שמשתמשים קיימים יבדקו את סדר הכרטיסים, את שמות הפריטים ואת נוחות הצגת הברקודים לאחר התקנה. לא צריך להפוך כל עדכון לאירוע, אבל בארנק דיגיטלי אפילו שינוי קטן בתצוגה יכול להשפיע על פעולה שחוזרת על עצמה מדי יום.
בעתיד הייתי רוצה לראות המשך התמקדות בשליפה מהירה, בהעברת מידע בטוחה ובשמירה על רשימה נקייה. אלה הדברים שיקבעו אם האפליקציה תישאר כלי שימושי לאורך זמן או תהפוך לעוד מקום שבו מצטברים פריטים. אני גם עוקב אחרי האופן שבו הרכישות בתוך האפליקציה משתלבות בחוויה, משום שהמחיר צריך להיות ברור והוגן ביחס לערך שמקבלים.
השוואה פשוטה: ארנק מערכת, צילומי מסך וכרטיסים בכיס
מול צילומי מסך, היתרון של האפליקציה הוא בעיקר ההקשר: ברקוד שמקושר לשם של עסק קל יותר לזהות מתמונה שנקברה בגלריה. אבל צילום מסך עשוי להיות מהיר יותר למי ששומר רק כרטיס אחד או שניים, ולכן לא הייתי מתקין כלי נוסף רק כדי להעביר אליו פריט בודד. נקודת האיזון מגיעה כשהחיפוש בגלריה מתחיל לחזור על עצמו.
מול הארנק המובנה בטלפון, ההחלטה תלויה במה אתם רוצים לעשות. אם אתם כבר משתמשים בו לתשלום, כדאי להשאיר את פעולת התשלום שם ולבחון את האפליקציה הזו בעיקר עבור כרטיסי מועדון וברקודים. כך נמנעים מהציפייה שכל פריט דיגיטלי יתפקד באותה דרך, וגם קל יותר לזהות איזו אפליקציה לפתוח בכל מצב.
כרטיס פלסטיק עדיין מנצח במצבים שבהם הטלפון כבוי, הסוללה התרוקנה או שלא נוח להוציא את המכשיר. לכן אני מעדיף מעבר מדורג: לשמור כרטיס פיזי אחד או חלופה אחרת עבור שימוש חיוני, ובמקביל לבדוק אם הכרטיסים הפחות קריטיים נשלפים בנוחות מהאפליקציה. זה מצמצם את הסיכון שהנוחות הדיגיטלית תהפוך לתלות לא מעשית.
תרחיש קטן שמבהיר אם היא חוסכת זמן
נניח שאני בדרך לקנייה אחרי העבודה, עם כמה דקות בלבד ובלי הארנק הפיזי. לפני היציאה אני מוודא שכרטיס המועדון שאני צפוי להשתמש בו מופיע בשם ברור ושהברקוד נפתח בקלות. בקופה אני בוחר אותו במקום לעבור בין צילומי מסך, ולאחר הקנייה אני יודע אם הסידור עבד או אם נדרש שינוי בשם או במיקום של הכרטיס. זה מבחן שימושי יותר מהתרשמות ממסכי ההגדרות.
אם אני קונה בכמה רשתות שונות באותו יום, כדאי לארגן מראש את הכרטיסים לפי שמות עסקים מובחנים ולא להסתמך על זיכרון של צבעים או עיצובים. כך אפשר להחליט לפני שמגיעים לקופה מה צריך להיות זמין, ולא לבצע ניקיון או עריכה תוך כדי תור. זה טיפ קטן, אבל הוא הופך את החיסכון בזמן למשהו מוחשי ולא רק להבטחה כללית.
במשפחה, אפשר להחליט מראש מי מחזיק את הכרטיסים המשותפים ומי אחראי לעדכן אותם. זה לא פתרון קסם לשיתוף בין מכשירים, אלא דרך להימנע ממצב שבו כל אחד מניח שהאחר שמר את אותו ברקוד. אם אין הסכמה על אחריות וסדר, כרטיסים פיזיים או אפליקציה שכל אחד כבר משתמש בה עשויים להיות פשוטים יותר.
השורה התחתונה שלי
Digital Wallet - Credit Cards היא אפליקציית ארגון נוחה למי שרוצה לרכז כרטיסי אשראי, ברקודים וכרטיסי נאמנות במקום אחד. אני אוהב את הכיוון הישיר שלה: לא לנסות להיות מנהל כספים שלם, אלא לעזור לי להגיע לכרטיס הנכון מהר יותר. כשהרשימה מסודרת והכרטיסים שבשימוש נשמרים בחזית, היא יכולה לחסוך חיפוש מעצבן במהלך היום.
עם זאת, אני לא ממליץ עליה באופן אוטומטי לכל אחד. מי שכבר מרוצה מהארנק המובנה שלו, מי שצריך תשלומים מתקדמים או מי שאינו מוכן לבדוק את נושא הפרטיות והגיבוי, עשוי להעדיף פתרון אחר. גם הרכישות שבתוך האפליקציה מצדיקות בדיקה לפני שמתקדמים מעבר לשימוש החינמי.
הדירוג של 3.4, קהל המשתמשים הגדול והגרסה העדכנית מציירים תמונה מאוזנת: זו אינה אפליקציה זניחה, אך גם לא פתרון מושלם ללא פשרות. ההמלצה שלי היא לנסות אותה כארנק לכרטיסי מועדון וברקודים, לא כתחליף מלא לארנק תשלומים או לבנק. אם היא מקצרת לכם את הדרך לכרטיס הנכון כבר בקנייה הראשונה, יש לה מקום שימושי בטלפון; אם לא, הארנק המובנה או כמה כרטיסים פיזיים עשויים להיות פשוטים יותר.
יתרונות
- ממשק משתמש ידידותי ומעוצב היטב.
- תמיכה רחבה במגוון כרטיסי אשראי.
- אבטחה חזקה עם אימות דו-שלבי.
- אפשרות לבצע תשלומים בינלאומיים.
- ממשק אינטואיטיבי לניהול הוצאות.
חסרונות
- דרושה חיבור אינטרנט פעיל לשימוש.
- לא תומך בכל המדינות בעולם.
- יכולות התממשקות מוגבלות עם אפליקציות אחרות.
- לעיתים יש עיכובים בתגובות האפליקציה.
- חלק מהפיצ'רים בתשלום נוסף.
שאלות נפוצות
מהי האפליקציה 'ארנק דיגיטלי - כרטיסי אשראי'?
האפליקציה 'ארנק דיגיטלי - כרטיסי אשראי' היא פלטפורמה המאפשרת למשתמשים לאחסן בצורה מאובטחת את פרטי כרטיסי האשראי שלהם, לבצע תשלומים מהירים ולנהל את ההוצאות בצורה נוחה. היא מתאימה למשתמשי אנדרואיד ו-iOS ומציעה חוויית שימוש קלה ומאובטחת.
האם השימוש באפליקציה בטוח ומאובטח?
כן, האפליקציה משתמשת בטכנולוגיות הצפנה מתקדמות כדי להבטיח את אבטחת המידע האישי והפיננסי של המשתמשים. בנוסף, היא כוללת אימות דו-שלבי ותמיכה בזיהוי ביומטרי, כמו טביעת אצבע או זיהוי פנים, כדי להבטיח גישה מאובטחת.
מהן התכונות המיוחדות של האפליקציה?
האפליקציה מציעה מגוון תכונות מיוחדות כמו סריקת קבלות אוטומטית, התראות על עסקאות חריגות, דוחות הוצאות מפורטים ואפשרות לחלק תשלומים. היא גם תומכת בתשלומים ללא מגע באמצעות NFC ומספקת קופונים והנחות מותאמות אישית.
האם יש עלויות נוספות לשימוש באפליקציה?
האפליקציה זמינה להורדה בחינם, אך ייתכן שיהיו עלויות נוספות עבור תכונות פרימיום או שירותים מסוימים. חשוב לבדוק את תנאי השימוש והמדיניות של האפליקציה לפני השימוש, כדי להימנע מהפתעות בלתי צפויות.
כיצד ניתן לשחזר חשבון במקרה של אובדן גישה?
במקרה של אובדן גישה לחשבון, ניתן להשתמש באפשרות שחזור סיסמה דרך האפליקציה. אם עדיין יש בעיות, מומלץ לפנות לתמיכת הלקוחות, אשר זמינה 24/7, כדי לקבל עזרה נוספת ולוודא את שחזור החשבון בצורה בטוחה.